La portabilité de la mutuelle d’entreprise (Loi Évin) garantit la continuité des droits, mais impose une inflation tarifaire insoutenable à moyen terme.
- Le plafonnement tarifaire légal ne dure que 3 ans, menant souvent à une hausse de cotisations supérieure à 50%.
- Vous continuez de payer pour des garanties devenues obsolètes (maternité, orthodontie enfant) au détriment de besoins réels (auditif, hospitalisation).
Recommandation : Anticipez la bascule vers un contrat individuel senior modulaire dès le départ à la retraite pour optimiser le rapport couverture/prix.
Le départ à la retraite marque souvent une rupture brutale : la perte du financement patronal de la complémentaire santé. Face à cette échéance, le réflexe naturel de nombreux jeunes retraités est de s’accrocher à leur contrat collectif via le dispositif de la loi Évin. C’est une réaction compréhensible, dictée par la peur de perdre des acquis ou l’angoisse de devoir remplir de nouveaux questionnaires médicaux.
Pourtant, cette solution de facilité se transforme rapidement en piège budgétaire. On entend souvent qu’il faut « comparer les prix », mais le véritable problème est structurel : pourquoi continuer à financer des garanties de mutualisation actives (comme la maternité) alors que vos risques de santé ont changé de nature ? La sécurité apparente du maintien des droits masque une réalité mathématique implacable : l’inflation tarifaire programmée.
Au lieu de considérer la mutuelle comme un coût fixe à subir, il est temps d’adopter une stratégie de restructuration du risque. Cet article démontre pourquoi la fidélité à votre ancien assureur est souvent une erreur de calcul et comment construire une protection sociale adaptée à votre nouveau cycle de vie, sans payer pour des prestations superflues.
Pour naviguer efficacement dans cette transition complexe, voici comment nous allons structurer notre analyse :
Sommaire : Analyse stratégique de la protection sociale du retraité
- Loi Évin : comment calculer l’explosion de votre tarif (+50%) sur 3 ans après la retraite ?
- Maternité et orthodontie : pourquoi payer pour ces garanties après 60 ans est un gaspillage ?
- Renfort optique et auditif : quand faut-il basculer sur un niveau 4 ou 5 ?
- 3 mois sans remboursement : comment éviter les délais de carence en changeant de mutuelle ?
- Changer de mutuelle en cours d’année : la procédure exacte pour ne pas payer double cotisation
- Pourquoi les mutuelles « responsables » ne peuvent plus tout rembourser légalement ?
- Prévoyance d’entreprise obligatoire : couvre-t-elle vraiment la totalité de votre salaire net ?
- Panier 100% Santé : la qualité des lunettes et prothèses gratuites est-elle vraiment au rendez-vous ?
Loi Évin : comment calculer l’explosion de votre tarif (+50%) sur 3 ans après la retraite ?
Le mécanisme de la loi Évin est souvent mal compris. Si le législateur a imposé le maintien des garanties à l’identique, il n’a encadré les tarifs que de manière temporaire et dégressive. La première année, le tarif est effectivement plafonné à celui des actifs (sans la part employeur), mais dès la deuxième année, l’assureur est libre d’augmenter la cotisation de 25%, puis de 50% la troisième année. Au-delà, la tarification devient totalement libre.
Cette mécanique d’inflation est d’autant plus violente qu’elle s’applique à une assiette de cotisation déjà doublée par la perte de la participation employeur. Concrètement, 80% des seniors ont vu leurs cotisations augmenter en 2024, une pression financière qui pousse certains assurés à renoncer à des soins essentiels. Il est donc crucial d’analyser l’évolution projetée de vos mensualités avant de signer pour le maintien des droits.
Pour visualiser l’impact de ce mécanisme légal sur votre budget, voici une projection comparative des coûts sur la première décennie de retraite, comme l’illustre cette simulation de l’évolution tarifaire :
| Année | Tarif mensuel loi Évin | Augmentation | Tarif mutuelle senior classique |
|---|---|---|---|
| Année 1 | 100€ | 0% | 120€ |
| Année 2 | 125€ | +25% | 125€ |
| Année 3 | 150€ | +50% | 130€ |
| Année 4-10 | 180-250€ | Libre | 135-150€ |
Comme le démontre ce tableau, le « croisement des courbes » s’opère généralement dès la deuxième année. L’avantage initial de la loi Évin est un leurre de courte durée face à un contrat senior dont les augmentations sont lissées et prévisibles.
Maternité et orthodontie : pourquoi payer pour ces garanties après 60 ans est un gaspillage ?
L’un des arguments majeurs contre le maintien du contrat collectif réside dans la nature même des garanties. Un contrat d’entreprise est par définition un contrat « groupe », conçu pour mutualiser les risques d’une population active âgée de 20 à 65 ans. En conservant ce contrat, vous continuez de payer une prime de risque pour des événements qui ne vous concernent plus, comme la maternité ou l’orthodontie pédiatrique.
Cette inadéquation entre la couverture et le besoin réel représente une perte sèche financière. Dans un contrat senior individuel, cette part de la cotisation est réallouée vers des postes critiques pour votre tranche d’âge, comme l’hospitalisation, la cardiologie ou le confort en chambre particulière. C’est le principe de la modulation : payer pour ce que l’on consomme réellement.
L’illustration suivante met en lumière cette divergence fondamentale entre les besoins de deux cycles de vie distincts.
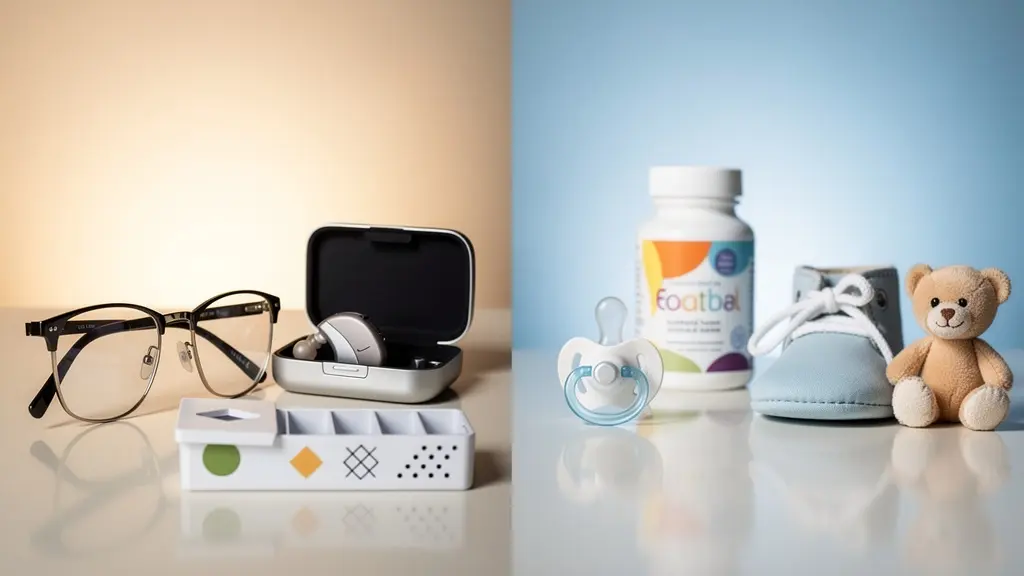
Comme vous pouvez le constater, conserver un contrat « tous risques » inadapté équivaut à assurer une voiture de sport comme un monospace familial. Pour rationaliser votre budget, une analyse précise de votre contrat actuel est nécessaire.
Votre plan d’action pour l’audit des garanties : Éliminer le superflu
- Points de contact : Reprenez votre tableau de garanties actuel (Loi Évin) et surlignez les postes « Famille/Enfants ».
- Collecte : Listez spécifiquement les primes de naissance, l’orthodontie enfant et les forfaits contraception non remboursés.
- Cohérence : Demandez à votre assureur la part de cotisation technique affectée à ces risques (souvent diluée mais réelle).
- Mémorabilité/émotion : Comparez ce coût « caché » avec le prix d’un renfort « Bien-être » ou « Médecine douce » sur un contrat senior.
- Plan d’intégration : Sélectionnez un nouveau contrat excluant explicitement ces garanties familiales pour réduire la prime de base.
Renfort optique et auditif : quand faut-il basculer sur un niveau 4 ou 5 ?
Avec l’avancée en âge, les postes optiques et auditifs deviennent les principaux facteurs de reste à charge. Cependant, souscrire systématiquement aux niveaux de garantie maximaux (niveau 4 ou 5) n’est pas toujours la stratégie la plus rentable. Il faut raisonner en termes de retour sur investissement (ROI). Payer 40€ de plus par mois pour un forfait lunettes qui augmente de 200€ tous les deux ans est un mauvais calcul.
Le véritable déclencheur pour basculer vers un renfort élevé doit être l’équipement auditif, dont les coûts unitaires sont bien plus élevés que l’optique. En 2023, 376,2 millions d’euros remboursés en 2023 l’ont été pour des aides auditives, signalant une explosion de la demande. Si vous envisagez un appareillage hors du panier 100% Santé, le calcul doit être précis.
Étude de Cas : Rentabilité d’un renfort auditif niveau 5
Contexte : Un senior souhaite s’équiper d’un appareil auditif de classe 2 (haut de gamme), vendu 2000€ par oreille, avec un remboursement de base limité. Problème : Le reste à charge initial est de 1000€ par oreille. Analyse : Le surcoût d’une mutuelle niveau 5 est d’environ 240€/an par rapport au niveau 3. Résultat : Pour que ce surcoût soit rentable, il faut que le gain de remboursement sur l’appareil dépasse le cumul des surprimes sur la durée de vie de l’équipement (4 ans), soit 960€. Si le renfort n’offre que 400€ de mieux, l’opération est perdante. Le niveau 5 ne se justifie que pour des renouvellements fréquents ou des équipements très onéreux.
Il est donc essentiel de ne pas se laisser séduire par des forfaits optiques/auditifs alléchants sans avoir posé l’équation financière sur la durée moyenne de détention de l’équipement.
3 mois sans remboursement : comment éviter les délais de carence en changeant de mutuelle ?
La crainte principale lors d’un changement d’assureur est la période de latence, ou « délai de carence », durant laquelle les garanties ne s’appliquent pas encore. Pour un senior dont les soins peuvent être récurrents, trois mois sans couverture sont inenvisageables. Heureusement, la législation et les pratiques commerciales permettent aujourd’hui de contourner quasi systématiquement cet obstacle.
La clé réside dans la continuité de la couverture. Si vous basculez directement d’un contrat collectif (loi Évin) ou d’une autre mutuelle vers un nouveau contrat individuel, la plupart des assureurs acceptent d’abroger les délais de carence sur présentation du certificat de radiation. C’est une négociation standard qu’il ne faut jamais oublier de mener.
Checklist pour une transition sans rupture de droits : Votre sécurité
- Points de contact : Contactez le service client de votre nouvel assureur potentiel avant toute signature.
- Collecte : Récupérez votre « Certificat de radiation » auprès de l’ancien organisme (document légal obligatoire).
- Cohérence : Vérifiez que la date de fin de l’ancien contrat correspond exactement à la date d’effet du nouveau (pas un jour d’écart).
- Mémorabilité/émotion : Exigez une mention écrite « Reprise immédiate des garanties » ou « Abrogation des délais de carence » sur le devis.
- Plan d’intégration : Envoyez le certificat de radiation avec votre dossier d’adhésion pour valider la suppression des attentes.
De plus, comme le rappelle un expert du secteur :
Aucun questionnaire médical : l’assureur ne peut pas refuser votre demande ni augmenter les tarifs en fonction de votre état de santé
– Expert Santors, Guide sur la loi Évin et les mutuelles seniors
Changer de mutuelle en cours d’année : la procédure exacte pour ne pas payer double cotisation
Depuis la mise en place de la résiliation infra-annuelle en décembre 2020, la rigidité des dates anniversaires a disparu. Vous êtes libre de quitter votre assureur à tout moment après un an d’engagement. Cependant, cette liberté crée un nouveau risque administratif : le chevauchement de contrats, qui peut vous amener à payer deux cotisations pour le même mois.
Pour éviter cet écueil, la procédure recommandée est de donner mandat à votre nouvel assureur pour qu’il effectue les démarches de résiliation à votre place. C’est le moyen le plus sûr d’aligner parfaitement la date de fin de l’ancien contrat avec la date de début du nouveau. L’autonomie administrative est ici source d’erreur : laissez les professionnels gérer la transition.
Voici le rétroplanning idéal pour orchestrer ce changement sans friction financière :
- J-45 : Sélectionner votre nouveau contrat après un comparatif approfondi des garanties hospitalisation et soins courants.
- J-30 : Signer le nouveau contrat et cocher la case donnant mandat pour la résiliation de l’ancien.
- J-5 : Vérifier auprès des deux entités que la bascule est bien enregistrée informatiquement.
- J+15 : Contrôler vos relevés bancaires pour vous assurer de l’arrêt des prélèvements de l’ancien organisme.
Pourquoi les mutuelles « responsables » ne peuvent plus tout rembourser légalement ?
Il existe une idée reçue tenace selon laquelle une « bonne » mutuelle devrait tout rembourser. Or, la quasi-totalité des contrats du marché sont dits « responsables ». Ce label, imposé par l’État, oblige les assureurs à respecter des plafonds de remboursement, notamment sur les dépassements d’honoraires des médecins n’ayant pas signé l’OPTAM (Option Pratique Tarifaire Maîtrisée).
L’objectif est de limiter l’inflation médicale, mais pour l’assuré, cela signifie qu’il existera toujours un reste à charge incompressible sur certaines consultations très onéreuses, quel que soit le prix de sa mutuelle. En contrepartie, ces contrats offrent des avantages fiscaux et l’accès au panier 100% Santé. Depuis 2021, le 100% Santé est accessible à tous les détenteurs d’un contrat responsable, garantissant un reste à charge zéro sur des équipements essentiels.
Pour mieux comprendre les implications de ce cadre légal, voici un comparatif des structures de contrats :
Comme le montre cette analyse comparative des cadres réglementaires, le choix est structurant.
| Critère | Contrat responsable | Contrat non-responsable |
|---|---|---|
| Accès au 100% Santé | Oui, obligatoire | Non |
| Dépassements médecins non-OPTAM | Limités à 100% BRSS | Sans limite |
| Taxe sur les cotisations | 7% | 14% |
| Médecines douces | Plafonnées | Couverture libre |
Prévoyance d’entreprise obligatoire : couvre-t-elle vraiment la totalité de votre salaire net ?
C’est souvent la douche froide pour les jeunes retraités. En entreprise, vous bénéficiez non seulement d’une mutuelle (santé), mais aussi d’une prévoyance (décès, invalidité, incapacité) qui protège vos revenus. Or, la loi Évin ne concerne que les frais de santé. Du jour au lendemain, la couverture décès et les rentes d’invalidité qui protégeaient votre famille disparaissent.
Cette perte de protection est invisible tant que l’accident de la vie ne survient pas, mais ses conséquences patrimoniales sont désastreuses. Un capital décès qui représentait 3 ans de salaire pour le conjoint survivant s’évapore instantanément. Il est donc indispensable de ne pas confondre la portabilité de la santé avec celle de la prévoyance.
Comme le souligne Santors dans son guide spécialisé :
La loi Evin ne couvre que les garanties santé. Les garanties de prévoyance comme le décès, l’invalidité et la dépendance ne sont pas maintenues. Il est donc indispensable de souscrire des contrats individuels de prévoyance pour protéger financièrement vos proches
– Santors, Guide sur la prévoyance et la loi Évin pour les seniors
Reconstituer ce socle de sécurité via des contrats individuels (Garantie Accidents de la Vie, Assurance Obsèques ou Dépendance) doit être une priorité budgétaire, souvent financée par les économies réalisées en quittant la mutuelle d’entreprise trop chère.
À retenir :
- La loi Évin ne protège les tarifs que temporairement (+50% la 3ème année).
- Les garanties « famille » du contrat groupe sont une perte sèche pour le senior.
- La prévoyance (décès/invalidité) s’arrête net au départ de l’entreprise.
Panier 100% Santé : la qualité des lunettes et prothèses gratuites est-elle vraiment au rendez-vous ?
La réforme du 100% Santé suscite souvent la méfiance : la gratuité est-elle synonyme de « bas de gamme » ? Sur le terrain, la réponse est nuancée mais globalement positive, surtout en audiologie. Les prothèses auditives de classe 1 (panier 100% Santé) doivent respecter des spécifications techniques strictes imposées par la Haute Autorité de Santé (anti-larsen, réduction de bruit, nombre de canaux).
Une enquête indépendante est venue rassurer les utilisateurs. En effet, UFC-Que Choisir a conclu que les produits du panier sans reste à charge font jeu égal avec les appareils haut de gamme pour une conversation au calme. La différence se joue principalement sur le confort dans des environnements très bruyants ou sur des options de connectivité avancées (Bluetooth direct).
Pour les lunettes, le constat est similaire : les verres du panier A incluent obligatoirement les traitements anti-rayures et anti-reflets. Opter pour le 100% Santé n’est donc pas un choix de « santé au rabais », mais une décision de gestion rationnelle pour les équipements standards.
Pour sécuriser votre budget retraite sans sacrifier votre santé, l’étape suivante consiste à réaliser un audit comparatif de votre contrat actuel face aux offres modulaires du marché.
Questions fréquentes sur la mutuelle senior et la loi Évin
Quel est le délai maximum pour demander le maintien de la mutuelle d’entreprise ?
Vous disposez de 6 mois à compter de votre départ à la retraite pour faire valoir vos droits à la portabilité dans le cadre de la loi Évin auprès de votre assureur.
L’employeur continue-t-il de payer une partie de la mutuelle avec la loi Évin ?
Non, la participation de l’employeur (généralement 50%) s’arrête dès votre départ. Vous devez assumer la totalité de la cotisation, ce qui double mécaniquement la facture avant même les hausses annuelles.
Peut-on ajouter son conjoint sur un contrat loi Évin ?
Cela dépend du contrat initial. La loi Évin garantit le maintien des droits pour l’ancien salarié, mais l’assureur n’est pas obligé de maintenir les ayants droit (conjoint) aux mêmes conditions tarifaires avantageuses.