Une mutuelle santé « haut de gamme » n’est rentable que si le gain annuel de remboursement sur les dépassements d’honoraires dépasse son surcoût de cotisation par rapport à un contrat standard.
- La seule méthode fiable pour évaluer cette rentabilité est d’auditer méthodiquement vos dépenses de santé de l’année précédente.
- Les plafonds de remboursement annuels et le statut non-OPTAM des praticiens sont les deux principaux pièges qui peuvent anéantir la rentabilité d’un contrat cher.
Recommandation : Avant de changer ou de souscrire, réalisez un audit chiffré de vos dépenses N-1 pour calibrer précisément le niveau de garantie dont vous avez réellement besoin.
Chaque année, le constat est le même pour de nombreux cadres et indépendants : la cotisation de la mutuelle santé augmente, et avec elle, la question lancinante de sa rentabilité. Vous payez un prix élevé pour une couverture « haut de gamme », mais avez-vous la certitude d’en avoir pour votre argent ? Face à des dépassements d’honoraires de plus en plus fréquents, la tentation est de se réfugier derrière les pourcentages de remboursement les plus élevés, en espérant être protégé. Pourtant, cette approche est souvent une illusion coûteuse.
La plupart des conseils se limitent à « comparer les garanties » ou à « choisir un bon pourcentage ». Mais ces platitudes ne répondent pas à la question fondamentale que se pose un gestionnaire avisé : quel est le retour sur investissement (ROI) de ma dépense ? Si la véritable clé n’était pas de payer plus pour une couverture maximale, mais de payer juste pour une couverture optimale ? L’enjeu n’est plus de subir sa mutuelle comme un centre de coût, mais de la piloter comme un actif financier.
Cet article propose une rupture avec l’approche traditionnelle. Nous allons vous fournir la méthode d’un auditeur financier pour analyser froidement la performance de votre contrat. Nous verrons comment réaliser un audit précis de vos dépenses, identifier les leviers de rentabilité, déjouer les pièges contractuels comme les plafonds cachés ou l’impact du statut OPTAM, et enfin, arbitrer intelligemment entre une montée en gamme globale et des renforts ciblés. L’objectif : transformer votre mutuelle en un outil de performance financière personnelle.
Pour vous guider dans cette analyse de rentabilité, cet article est structuré pour vous accompagner pas à pas, du diagnostic de vos besoins à l’optimisation de vos garanties. Le sommaire ci-dessous vous permettra de naviguer entre les différentes étapes clés de votre audit.
Sommaire : Calculer la rentabilité de sa complémentaire santé face aux dépassements
- Comment faire l’audit de vos dépenses de santé de l’année N-1 pour calibrer votre contrat N ?
- Chirurgien et anesthésiste : pourquoi les dépassements se cumulent-ils à l’hôpital (et font mal) ?
- Prendre une surcomplémentaire juste pour une opération : est-ce légal et rentable ?
- Limitation à 1000 €/an pour les honoraires : le piège des contrats faussement généreux
- Demande de geste commercial : votre mutuelle peut-elle exceptionnellement couvrir un dépassement hors contrat ?
- Médecin OPTAM ou non-OPTAM : pourquoi cette distinction change tout à votre remboursement ?
- Pilier, vis, couronne : quelle partie de l’implant est remboursée par la Sécu (spoiler : rien)
- Renfort optique et auditif : quand faut-il basculer sur un niveau 4 ou 5 ?
Comment faire l’audit de vos dépenses de santé de l’année N-1 pour calibrer votre contrat N ?
Avant même d’envisager de changer de mutuelle, la première étape non-négociable est de réaliser un audit précis de vos dépenses de l’année écoulée. Naviguer à l’aveugle en se basant sur des pourcentages théoriques est le meilleur moyen de surpayer une couverture inadaptée. Le marché de la santé évolue, et les dépassements d’honoraires ne sont plus l’exception mais une composante structurelle des coûts. Pour preuve, un rapport du Haut Conseil pour l’avenir de l’assurance maladie indique que plus de 17,7% des honoraires des spécialistes constituaient des dépassements en 2023. Sans une analyse factuelle de votre historique, impossible de savoir si une garantie à 300% est un luxe inutile ou un investissement indispensable.
Cet audit de « sinistralité personnelle » vous permet de quantifier votre « reste à charge » réel et d’identifier les postes qui pèsent le plus lourd. Il ne s’agit pas d’une estimation, mais d’une photographie exacte de vos besoins. Par exemple, pour une consultation à 60€ chez un spécialiste de secteur 2 (base de remboursement Sécurité Sociale de 30€), une mutuelle à 100% BR (Base de Remboursement) vous laisse 20€ à votre charge. Une mutuelle à 150% BR réduit ce reste à charge à 5€, tandis qu’une couverture à 400% l’annule complètement. Sur dix consultations annuelles, l’économie varie de 150€ à 200€. C’est ce gain potentiel qu’il faut comparer au surcoût de la cotisation annuelle du contrat supérieur.
Votre plan d’action pour auditer vos dépenses de santé
- Collecte des données : Récupérez l’intégralité de vos décomptes de remboursement de l’année N-1 sur vos espaces personnels Ameli et mutuelle.
- Inventaire structuré : Créez un tableau (type Excel) avec les colonnes : Date, Type de soin, Praticien (et son secteur : 1, 2, OPTAM), Tarif facturé, Base de remboursement Sécu, Remboursement Sécu, Remboursement mutuelle, et Reste à charge.
- Analyse des postes de coûts : Identifiez vos dépenses récurrentes (consultations, pharmacie) et vos dépenses exceptionnelles mais coûteuses (hospitalisation, dentaire, optique). Calculez le reste à charge total pour chaque catégorie.
- Calcul du besoin réel : Confrontez votre reste à charge annuel total au coût de votre cotisation actuelle. C’est votre point de référence.
- Simulation et projection : Utilisez des simulateurs en ligne pour voir comment 2 ou 3 contrats de niveaux supérieurs auraient remboursé ces mêmes dépenses. Calculez le gain net (amélioration du remboursement moins le surcoût de la cotisation) pour déterminer le seuil de rentabilité.
Chirurgien et anesthésiste : pourquoi les dépassements se cumulent-ils à l’hôpital (et font mal) ?
L’hospitalisation est le moment où la rentabilité d’une mutuelle haut de gamme se révèle… ou s’effondre. C’est ici que les dépassements d’honoraires peuvent atteindre des sommets, car ils ne concernent pas un seul acte, mais une chaîne d’intervenants. Le chirurgien et l’anesthésiste, souvent tous deux en secteur 2, appliquent chacun leurs propres dépassements, qui se cumulent et peuvent rapidement faire exploser la facture finale. Le problème est d’autant plus aigu que la concentration de praticiens en secteur 2 est forte. Selon un rapport du HCAAM, on observe un dépassement moyen de 58% pour les chirurgiens de secteur 2, mais ce chiffre masque une réalité bien plus dure : les 10% les plus onéreux pratiquent des dépassements de 184% en moyenne.
Un contrat qui semble généreux sur le papier, avec un remboursement de 200% de la base de la Sécurité sociale (BRSS), peut se révéler totalement insuffisant. Prenons un exemple concret pour une intervention chirurgicale. Le coût total facturé peut facilement atteindre 2100€, alors que la base de remboursement de la Sécurité sociale n’est que de 700€ (500€ pour la chirurgie, 200€ pour l’anesthésie). Un contrat à 200% BRSS vous remboursera 1400€ au total, laissant un reste à charge de 700€. C’est seulement avec un contrat à 400% BRSS, qui couvre jusqu’à 2800€, que vous seriez intégralement remboursé.
Le tableau suivant illustre l’impact financier direct du niveau de garantie sur le reste à charge pour une intervention courante. Il met en lumière le coût d’opportunité d’une couverture sous-dimensionnée.
| Type d’acte | Tarif Sécu | Tarif facturé | Mutuelle 200% | Mutuelle 400% | Reste à charge |
|---|---|---|---|---|---|
| Chirurgie | 500€ | 1500€ | 1000€ | 2000€ | 500€ / 0€ |
| Anesthésie | 200€ | 600€ | 400€ | 800€ | 200€ / 0€ |
| Total intervention | 700€ | 2100€ | 1400€ | 2800€ | 700€ / 0€ |
Prendre une surcomplémentaire juste pour une opération : est-ce légal et rentable ?
Face à une opération programmée avec de forts dépassements d’honoraires, l’idée de souscrire temporairement une surcomplémentaire santé peut sembler une astuce financière judicieuse. Cette stratégie, parfaitement légale, consiste à ajouter un « troisième étage » de remboursement par-dessus la Sécurité sociale et la mutuelle principale. Cependant, son calcul de rentabilité est bien plus complexe qu’il n’y paraît et doit être mené avec la rigueur d’un auditeur. Les assureurs ont mis en place des garde-fous pour éviter les effets d’aubaine, notamment des délais de carence et des périodes d’engagement minimales.
Un délai de carence de 6 à 12 mois est courant pour les postes les plus coûteux comme l’hospitalisation. De plus, l’engagement est souvent d’un an incompressible. Imaginons une opération avec 2000€ de dépassements. Vous trouvez une surcomplémentaire à 80€ par mois qui semble couvrir ce montant. Avec un délai de carence de 6 mois et un engagement de 12 mois, vous devrez en réalité cotiser pendant au moins 18 mois pour que l’intervention, réalisée après la carence, soit couverte. Le coût total sera de 1440€ (18 x 80€). Si la surcomplémentaire vous apporte un remboursement additionnel de 1500€, votre gain net ne sera que de 60€. L’opération est-elle si rentable au vu des démarches administratives ?
Avant de se lancer, une analyse critique est donc indispensable. Il faut vérifier plusieurs points cruciaux :
- Les délais de carence applicables aux actes chirurgicaux et à l’hospitalisation.
- La durée minimale d’engagement, qui définit le coût total incompressible de la souscription.
- Les exclusions spécifiques, car certains contrats peuvent refuser de couvrir des interventions déjà planifiées avant la souscription.
- Le calcul précis du coût total sur la période minimale versus le gain de remboursement attendu.
Parfois, une négociation directe des honoraires avec le praticien ou l’exploration d’autres options de financement peut se révéler une stratégie plus efficace et moins contraignante.
Limitation à 1000 €/an pour les honoraires : le piège des contrats faussement généreux
Dans la quête du contrat parfait, un pourcentage de remboursement élevé peut agir comme un puissant mirage. Un contrat affichant un taux de 400% ou 500% semble être le graal de la couverture santé, mais cette générosité apparente cache souvent un piège redoutable : le plafond de remboursement annuel. Cette clause, discrètement nichée dans les conditions générales, limite le montant total que la mutuelle remboursera pour un type de dépense sur une année civile, quel que soit le pourcentage affiché. Avec près de 4,5 milliards d’euros de dépassements d’honoraires en France en 2024, ces plafonds deviennent un critère d’arbitrage majeur.
Le calcul du seuil de rentabilité doit impérativement intégrer ce facteur. Prenons un exemple concret : un contrat A affiche un remboursement de 400% avec un plafond annuel de 1000€ sur les honoraires chirurgicaux. Un contrat B, moins cher, propose 250% sans plafond. Pour une petite intervention avec 500€ de dépassements, le contrat A est plus avantageux. Mais si vous ou un membre de votre famille subissez une deuxième intervention dans l’année, avec 1500€ de dépassements supplémentaires, le calcul change radicalement. Le contrat A, ayant déjà remboursé 500€, ne couvrira que 500€ de plus sur cette deuxième opération (atteignant son plafond de 1000€), laissant 1000€ à votre charge. Le contrat B, quant à lui, continuera de rembourser à hauteur de sa garantie, se révélant potentiellement plus rentable sur l’année.
L’arbitrage est donc le suivant : un contrat avec un pourcentage très élevé et un plafond bas n’est rentable que pour des dépenses exceptionnelles et uniques dans l’année. Dès que les besoins deviennent multiples ou concernent plusieurs membres de la famille, un contrat avec un pourcentage légèrement inférieur mais sans plafond (ou un plafond très élevé) offre une bien meilleure prévisibilité et une performance financière supérieure sur le long terme. Il est donc crucial de lire les petites lignes et d’intégrer ces plafonds dans vos simulations de ROI.
Demande de geste commercial : votre mutuelle peut-elle exceptionnellement couvrir un dépassement hors contrat ?
Lorsque le devis d’une intervention dépasse les limites de votre contrat, l’idée de solliciter un « geste commercial » auprès de sa mutuelle est une option à ne pas négliger. Cependant, il faut aborder cette démarche non pas comme une demande de charité, mais comme une négociation stratégique. Votre fidélité et votre « faible sinistralité » passée sont des actifs que vous pouvez monnayer. Une mutuelle a tout intérêt à conserver un bon client, surtout s’il a peu coûté par le passé. Cette démarche a plus de chances d’aboutir pour des interventions urgentes, non prévisibles, ou lorsqu’il n’existe pas d’alternative thérapeutique dans un établissement aux tarifs maîtrisés.
Pour maximiser vos chances de succès, la constitution d’un dossier solide et argumenté est indispensable. Il ne s’agit pas d’envoyer un simple e-mail, mais de construire un argumentaire financier et médical. La preuve par l’exemple est souvent la plus parlante.
Un assuré fidèle depuis 12 ans a obtenu une prise en charge exceptionnelle de 1400€ de dépassements pour une intervention cardiaque urgente, après avoir démontré son faible recours aux remboursements sur les 5 dernières années et menacé de changer de mutuelle.
Pour monter un dossier efficace, vous devez agir en véritable gestionnaire de votre contrat :
- Rédigez une lettre circonstanciée : Expliquez clairement le caractère vital ou l’urgence de l’intervention, en évitant tout pathos et en restant factuel.
- Joignez les preuves médicales : Un certificat détaillé du praticien justifiant la nécessité de l’acte et l’impossibilité de le réaliser autrement est un atout majeur.
- Fournissez les devis détaillés : La transparence est votre alliée. Incluez les devis avec les codes CCAM pour que la mutuelle puisse analyser précisément la demande.
- Mettez en avant votre valeur de client : Rappelez votre ancienneté et, si c’est le cas, votre faible historique de remboursements. Vous êtes un client rentable.
- Créez un levier de négociation : Mentionner (preuves à l’appui si possible) une offre concurrente qui couvrirait mieux ces frais peut inciter votre mutuelle à s’aligner pour ne pas vous perdre.
Médecin OPTAM ou non-OPTAM : pourquoi cette distinction change tout à votre remboursement ?
Parmi les critères techniques qui ont un impact financier direct sur votre portefeuille, la distinction entre un praticien adhérent à l’OPTAM (Option Pratique Tarifaire Maîtrisée) et un praticien non-adhérent est sans doute l’une des plus importantes et des plus méconnues. Ce dispositif, mis en place par l’Assurance Maladie, vise à encadrer les dépassements d’honoraires des médecins de secteur 2. Un médecin OPTAM s’engage à modérer ses tarifs, et en contrepartie, la base de remboursement de la Sécurité sociale (BRSS) est plus élevée pour ses consultations. Pour le patient, l’effet est double : des dépassements moindres et un meilleur remboursement combiné Sécu + mutuelle.
Le problème est que le nombre de spécialistes s’installant en secteur 2, où les honoraires sont libres, ne cesse de croître. Selon les données de l’Assurance Maladie, près de 74% des nouvelles installations de spécialistes se font en secteur 2 en 2024. Choisir un praticien OPTAM devient donc un acte de gestion financière. L’impact sur votre reste à charge est loin d’être anecdotique, comme le montre le tableau suivant pour une consultation facturée 50€.
| Type médecin | Tarif facturé | Base Sécu | Mutuelle 150% | Mutuelle 200% | Reste à charge |
|---|---|---|---|---|---|
| Secteur 2 OPTAM | 50€ | 31,50€ | 47,25€ | 63€ | 2,75€ / 0€ |
| Secteur 2 non-OPTAM | 50€ | 23€ | 34,50€ | 46€ | 15,50€ / 4€ |
| Économie avec OPTAM | – | – | – | – | 12,75€ / 4€ |
Le constat est sans appel : pour la même consultation et avec la même mutuelle à 150%, le reste à charge passe de 15,50€ à seulement 2,75€, soit une économie de près de 80%. Sur une année, avec plusieurs consultations pour un suivi de pathologie chronique, la différence se chiffre en centaines d’euros. Avant de prendre rendez-vous chez un spécialiste, vérifier son adhésion à l’OPTAM sur l’annuaire santé d’Ameli est donc un réflexe de bonne gestion qui peut, à lui seul, justifier de ne pas opter pour le niveau de mutuelle le plus élevé.
Pilier, vis, couronne : quelle partie de l’implant est remboursée par la Sécu (spoiler : rien)
Le poste dentaire, et plus particulièrement l’implantologie, représente un cas d’école en matière de calcul de rentabilité de mutuelle. La règle de base est brutale : la Sécurité sociale ne rembourse absolument rien pour l’implant lui-même (la racine artificielle en titane ou zircone, aussi appelée « vis ») ni pour le pilier qui fait la jonction. Ces actes sont considérés comme « hors nomenclature ». Seule la couronne, c’est-à-dire la prothèse visible qui vient coiffer l’ensemble, bénéficie d’une base de remboursement (120€). Face à un coût global qui oscille souvent entre 1500€ et 2500€ par implant, la quasi-totalité de la charge repose sur la mutuelle et le patient.
Une mutuelle « haut de gamme » avec un forfait dentaire élevé semble donc indispensable. Cependant, même les meilleurs contrats ont des plafonds annuels. Une technique d’optimisation financière consiste à séquencer les soins sur deux années civiles pour utiliser deux fois le plafond annuel. Cette stratégie demande une planification rigoureuse avec votre dentiste :
- Année N : Réaliser la pose de l’implant (la vis) en fin d’année, par exemple en novembre ou décembre. Cet acte, le plus coûteux, consommera une grande partie ou la totalité de votre forfait dentaire de l’année N.
- Année N+1 : Attendre le mois de janvier de l’année suivante pour réaliser la pose du pilier et de la couronne. Vous bénéficierez alors du renouvellement de votre plafond annuel pour couvrir ces deux derniers éléments.
Cette planification permet de doubler la capacité de remboursement de votre mutuelle pour une seule et même intervention globale. C’est un arbitrage temporel qui peut générer une économie nette de plusieurs centaines, voire plus d’un millier d’euros, en fonction de votre contrat.
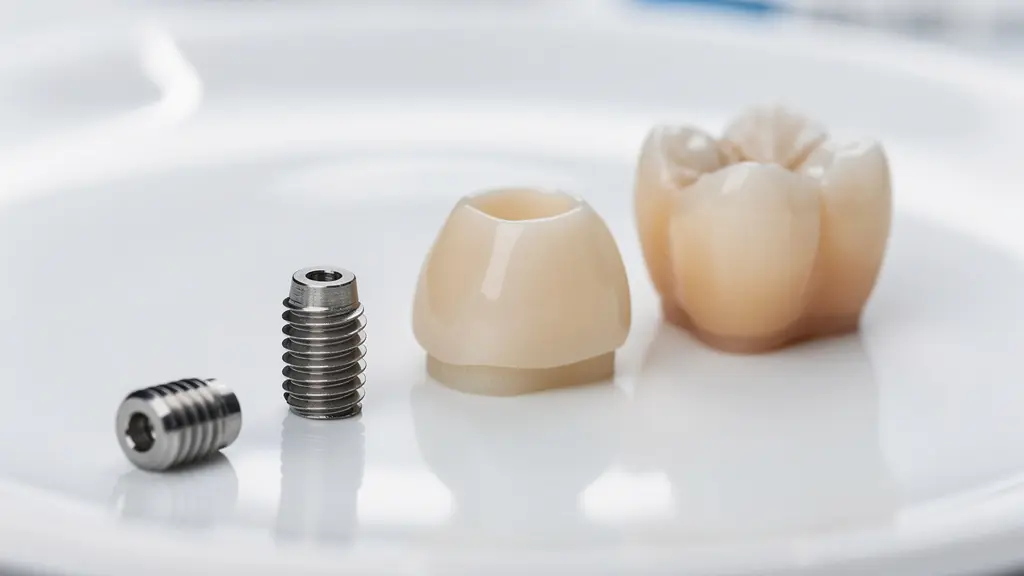
Cette approche proactive illustre parfaitement la posture de l’auditeur : ne pas subir le coût, mais utiliser les règles du système (ici, le calendrier des plafonds) à son avantage pour maximiser le retour sur investissement de sa cotisation.
À retenir
- L’audit de vos dépenses de santé N-1 n’est pas une option, c’est le seul moyen fiable de calibrer votre besoin et de calculer la rentabilité d’un contrat.
- Privilégier un praticien OPTAM a un impact financier direct et massif sur votre reste à charge, bien plus qu’une légère augmentation de votre niveau de garantie.
- Pour les postes optique et auditif, un renfort ciblé est souvent un arbitrage plus rentable qu’une montée en gamme généraliste de tout le contrat.
Renfort optique et auditif : quand faut-il basculer sur un niveau 4 ou 5 ?
L’une des décisions les plus complexes dans l’optimisation d’un contrat de mutuelle est l’arbitrage entre une montée en gamme généraliste (passer d’un niveau 3 à un niveau 5, par exemple) et l’ajout d’un « renfort » ciblé sur un poste de dépense spécifique comme l’optique ou l’auditif. D’un point de vue purement ROIste, la seconde option est très souvent la plus performante. Une montée en gamme globale augmente le coût de toutes les garanties, y compris celles que vous n’utilisez que peu (orthodontie, cures thermales…). Un renfort, lui, n’augmente que la cotisation liée au besoin réel et identifié.
Le calcul du seuil de rentabilité est ici primordial. Prenons l’exemple d’un renfort optique facturé 5€ de plus par mois (soit 60€ par an). S’il augmente votre forfait pour des lunettes de 150€ tous les deux ans (période de renouvellement légale), le calcul est simple. Sur deux ans, le renfort vous coûte 120€ de cotisations supplémentaires pour un gain de remboursement de 150€. Le gain net est de 30€. Ce renfort devient donc rentable dès que vos besoins en lunettes (verres progressifs, traitements spécifiques) dépassent le forfait de base de votre contrat. Si vous n’avez pas de besoin particulier, c’est une dépense inutile.
Comparer un contrat « Niveau 3 + renfort » à un contrat « Niveau 5 généraliste » est encore plus parlant. Le premier peut coûter 85€/mois et offrir un forfait optique de 500€, tandis que le second, à 120€/mois, offrira le même forfait optique mais avec des garanties dentaires et hospitalières supérieures dont vous n’avez peut-être pas l’utilité. En choisissant la première option, vous obtenez la couverture optique dont vous avez besoin tout en réalisant une économie annuelle de 420€. C’est un arbitrage financier pur : il s’agit d’allouer son capital (sa cotisation) là où le besoin est avéré, plutôt que de le diluer sur des garanties hypothétiques.
Maintenant que vous disposez de tous les outils pour auditer votre contrat et identifier les leviers de performance, l’étape finale consiste à mettre ces calculs en pratique. Évaluer la solution la plus adaptée à votre profil de dépenses est la clé pour ne plus jamais surpayer votre couverture santé.