Couverture assurantielle globale essentielle
Les piliers fondamentaux d’une protection assurantielle optimisée
Stratégies de protection contre les risques du quotidien
Prévention essentielle
Protection du véhicule et du conducteur
Une assurance auto tous risques ne se résume pas à une obligation légale — c’est une protection pensée pour votre quotidien. Le groupe MATMUT l’a bien compris en proposant des contrats modulables selon votre bonus-malus et votre stationnement, intégrant la responsabilité civile, la protection corporelle, la prise en charge des réparations et le prêt de véhicule en cas de sinistre. Une couverture complète qui garantit la sérénité de chaque trajet, pour le conducteur comme pour ses passagers.
Dommages tous accidents
Bris de glace
Garantie vol et incendie
Assistance zéro kilomètre
Défense pénale et recours
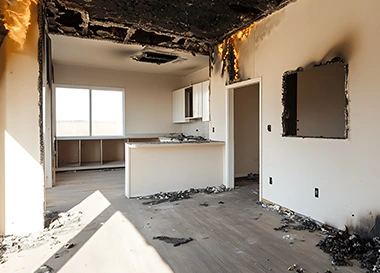
Préservation du capital immobilier et bâti
La multirisque habitation protège la résidence principale contre les sinistres majeurs, notamment l’incendie, le dégât des eaux ou les catastrophes naturelles.
Protection des biens mobiliers et équipements
Le patrimoine mobilier, incluant les objets de valeur et le high-tech, est couvert en valeur à neuf lors d’un vol ou sinistre.
Responsabilité civile de la vie privée
Cette assurance vie privée indemnise les dommages corporels ou matériels causés aux tiers par les occupants ou les chiens de catégorie.
Garantir l’accès aux soins via une mutuelle santé senior adaptée
Remboursements
Anticipation des frais médicaux et hospitaliers
Face au recul de la Sécurité sociale, le reste à charge augmente, impactant l’optique et les implants dentaires. Une complémentaire santé réduit ces frais en s’alignant sur les tarifs réels des spécialistes. L’accès au dispositif 100% Santé évite le renoncement aux soins pour motifs économiques. Le remboursement des dépassements d’honoraires et de la chambre particulière forme le socle d’une couverture maladie efficace pour toute la famille.
Maintien des revenus en cas d’arrêt d’activité
L’incapacité de travail entraîne une chute du niveau de vie du foyer. Les indemnités journalières des contrats de prévoyance individuelle complètent les versements sociaux souvent limités. Cette assure la continuité du paiement des charges courantes.
Assurance emprunteur et couverture de prêt
L’assurance de prêt assure le remboursement du capital restant dû ou des mensualités lors d’un décès ou PTIA. Elle sécurise l’achat immobilier en évitant la saisie lors d’une défaillance de l’emprunteur. C’est la garantie clé de tout investissement via la loi Lemoine.
Protection juridique familiale
Garantie des accidents de la vie courante
Capital décès et protection du conjoint
Le versement d’un capital décès aux bénéficiaires désignés finance les et maintient le niveau de vie. Cette somme, fiscalement avantageuse hors droits de succession, offre une sécurité financière et un temps d’adaptation crucial après la disparition d’un proche.
Rente éducation pour les enfants à charge
Pour assurer le financement des études supérieures, une rente éducation est versée jusqu’à la fin de la scolarité. Ce module garantit que l’avenir des enfants ne soit pas compromis par un décès prématuré ou un accident affectant les parents.
Garantie dépendance et perte d’autonomie
Le vieillissement accroît le risque de nécessitant une aide à domicile coûteuse. Une rente dépendance finance le maintien à domicile ou l’EHPAD, soulageant ainsi le budget des aidants familiaux.
Gestion de patrimoine
Constitution d’une épargne de sécurité pérenne
La construction d’un patrimoine financier solide débute par une épargne de précaution disponible pour les imprévus. Une fois ce socle constitué, la diversification vers des supports dynamiques valorise le capital à long terme. Les contrats d’assurance-vie offrent une fiscalité avantageuse pour la transmission. L’équilibre entre la sécurité du fonds en euros et le potentiel des unités de compte dépend du profil investisseur. Cette gestion active optimise aussi le futur Plan Épargne Retraite.
Assurance-vie multisupport
Plan d’épargne retraite (PER)
Livrets bancaires réglementés
Investissement immobilier locatif