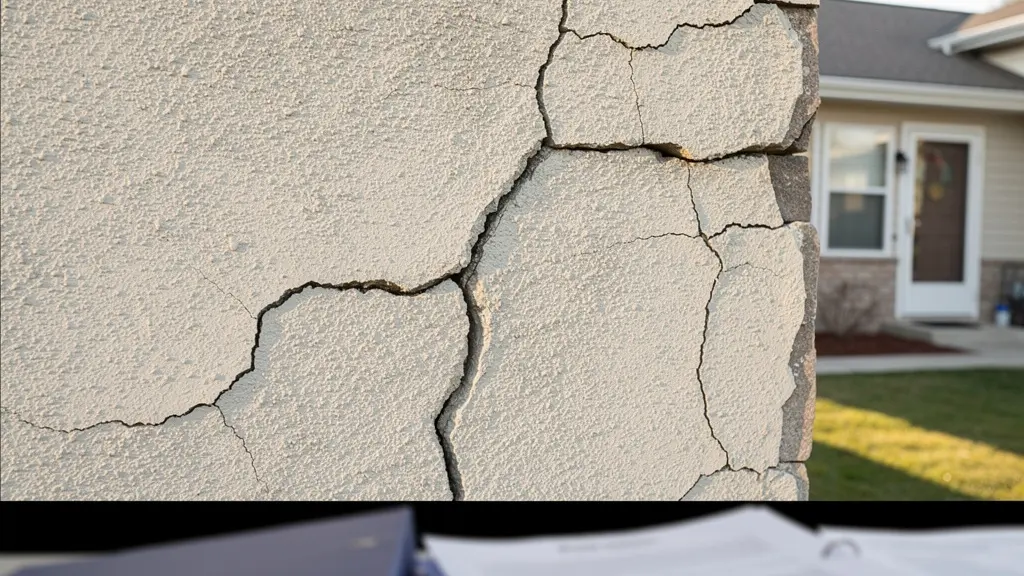
La reconnaissance d’un état de catastrophe naturelle n’ouvre pas automatiquement le droit à indemnisation ; la conformité aux délais et la qualité des preuves géotechniques déterminent l’issue du dossier.
- La franchise sécheresse s’élève à 1520 euros contre 380 euros pour les autres catastrophes naturelles, sans modulation depuis 2023.
- Le délai de déclaration de 30 jours court à compter de la publication au Journal Officiel, avec une rigueur stricte pour les zones PPRI.
- Une étude de sol G5 constitue l’élément probant central pour distinguer les dommages climatiques des malfaçons.
Recommandation : Initiez immédiatement la constitution d’un dossier technique complet et vérifiez votre conformité réglementaire dès la parution de l’arrêté interministériel.
Propriétaire d’un pavillon individuel édifié sur des sols argileux, vous observez l’apparition inquiétante de fissures structurelles sur vos murs porteurs à l’issue d’une période de sécheresse intense. L’arrêté interministériel publié au Journal Officiel semble ouvrir droit à une indemnisation, pourtant de nombreux dossiers échouent devant les juridictions administratives pour des défauts de procédure ou d’administration des preuves.
On vous répète machinalement de contacter votre assureur dans les plus brefs délais et de photographier les dommages apparents. Ces conseils, bien que nécessaires, masquent une réalité juridique beaucoup plus complexe : le régime des catastrophes naturelles obéit à des exigences techniques strictes où la qualification scientifique du sinistre prime sur la simple constatation matérielle.
Mais si la clé de l’indemnisation résidait moins dans la célérité de la déclaration que dans la constitution d’un dossier technique irréprochable ? La véritable difficulté ne se situe pas tant dans le respect du délai de 30 jours que dans la capacité à établir l’origine strictement climatique des désordres par des moyens de preuve adaptés.
Cet article analyse les mécanismes précis de la franchise sécheresse (1520€), les protocoles de preuve géotechnique exigés, la gestion stricte des délais légaux, les exclusions liées aux zones PPRI, les recours disponibles pour les communes non reconnues, l’étendue réelle des garanties de relogement, les impacts patrimoniaux des sinistres non réparés, et les réflexes d’urgence applicables à tout sinistre majeur.
Ce guide technique détaille les mécanismes juridiques et pratiques essentiels à la déclaration et à l’indemnisation des sinistres liés aux catastrophes naturelles, avec une attention particulière portée aux spécificités des fissures de sécheresse. La navigation thématique suivante vous permettra d’accéder directement aux sections correspondant à vos interrogations spécifiques.
Sommaire : Procédures d’indemnisation et déclarations de sinistres
- Pourquoi la franchise catastrophe naturelle est-elle fixée à 380 € pour tous ?
- Fissures de sécheresse ou malfaçon : comment prouver que le climat est responsable ?
- Délai de déclaration étendu : avez-vous vraiment 30 jours après la publication au JO ?
- L’erreur de stockage qui rend vos biens non-indemnisables en zone rouge PPRI
- Que faire si votre commune n’est pas reconnue en état de catastrophe naturelle ?
- Hôtel ou location temporaire : que finance réellement votre garantie relogement ?
- Vente amiable vs vente forcée : pourquoi faut-il agir dès les premiers impayés ?
- Comment réagir dans les 24h après un incendie pour sauver votre indemnisation ?
Pourquoi la franchise catastrophe naturelle est-elle fixée à 380 € pour tous ?
Le mécanisme de la franchise représente la part des dommages restant à la charge de l’assuré. Si le montant de 380 euros constitue la base légale pour la plupart des catastrophes naturelles, le régime de la sécheresse déroge à cette règle par un montant significativement supérieur.
En application du Code des assurances, la franchise sécheresse s’élève à 1520 euros, soit exactement le quadruple du montant standard. Cette différence s’explique par la nature récurrente des sinistres climatiques et l’objectif de limitation des incitations à la construction sur sols argileux non stabilisés.
La réforme intervenue avec la loi Baudu et l’ordonnance 2023-78 a par ailleurs supprimé la modulation temporelle des franchises. Jusqu’en 2022, les franchises pouvaient doubler, tripler ou quadrupler selon le nombre d’arrêtés successifs dans une commune sur cinq ans. Depuis le 1er janvier 2023, ce mécanisme de pénalisation cumulative disparaît au profit d’un montant forfaitaire unique.
Cette évolution législative s’accompagne de nouvelles obligations : exclusion de la garantie pendant dix ans pour les constructions neuves non conformes à la loi ELAN, et obligation d’affecter l’indemnisation à des réparations durables de la structure.
Fissures de sécheresse ou malfaçon : comment prouver que le climat est responsable ?
L’établissement du lien de causalité entre les désordres observés et le phénomène climatique constitue le nœud gordien des dossiers d’indemnisation. Les assureurs examinent avec une extrême rigueur la nature des fissures pour écarter toute hypothèse de vice de construction ou d’entretien défaillant.
La mission géotechnique G5 apparaît comme l’instrument privilégié pour lever l’indétermination. Cette étude de sol, réalisée par un bureau d’études certifié, analyse la morphologie des fissures, la nature du terrain et l’historique des mouvements de sol. Elle établit un diagnostic différencié entre retrait-gonflement des argiles et pathologies structurelles d’origine constructive.
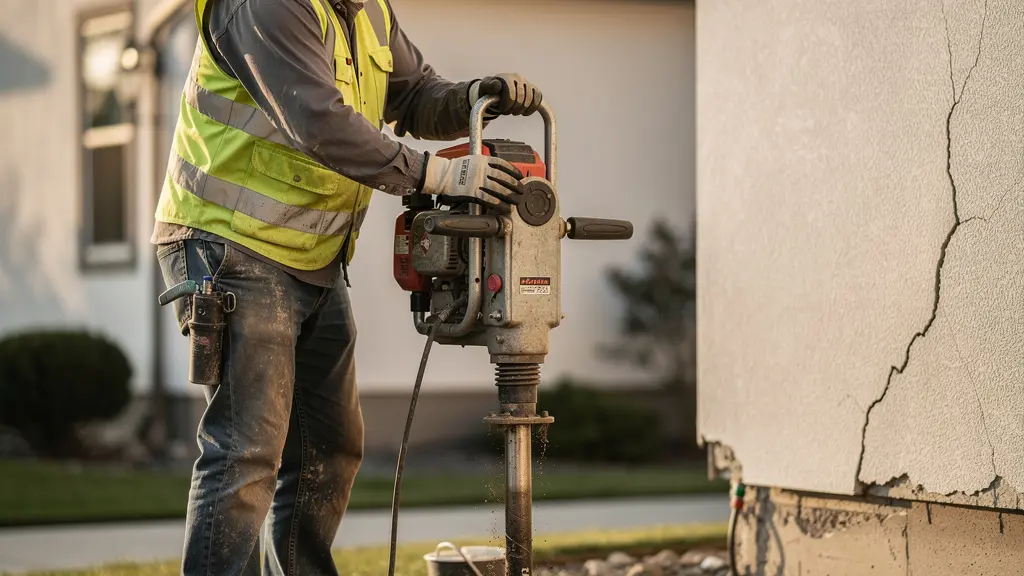
Sur le plan économique, cette démarche préventive s’avère hautement rentable. Une mission G5 permet de réduire significativement les coûts de réparation comparativement aux interventions d’urgence réalisées sans diagnostic préalable. Au regard des données sectorielles indiquant qu’une part substantielle des sinistres bâtiment est d’origine géotechnique, avec un coût moyen par logement sinistré souvent élevé, l’investissement dans une étude structurale apparaît comme une condition préalable indispensable à tout dossier d’indemnisation.
Délai de déclaration étendu : avez-vous vraiment 30 jours après la publication au JO ?
La déclaration du sinistre doit être effectuée dans un délai strict de 30 jours à compter de la publication de l’arrêté interministériel au Journal Officiel, et non à compter de la survenance des dommages. Ce délai impératif constitue une condition de recevabilité de la demande d’indemnisation.
Comme le précise l’article L125-1 du Code des assurances, la reconnaissance de l’état de catastrophe naturelle se fait par arrêté qui détermine les zones, les périodes et la nature des dommages couverts. Pour les sécheresses, la période de référence correspond à l’intervalle compris entre le début et la fin de l’épisode climatique défini dans l’acte administratif.
La méconnaissance de ce point de départ du délai constitue une erreur fréquente d’interprétation. Le délai de 30 jours court à compter du jour de la publication au Journal Officiel de la République Française, y compris pour les communes limitrophes ultérieurement ajoutées par des arrêtés complémentaires. Toute déclaration postérieure à cette échéance expose au rejet pur et simple de la demande, sauf circonstances exceptionnelles et cas de force majeure dûment établis.
L’erreur de stockage qui rend vos biens non-indemnisables en zone rouge PPRI
La localisation du bien dans un Plan de Prévention des Risques d’Inondation (PPRI) ou dans une zone de sécheresse à prescriptions particulières impose des obligations spécifiques de stockage et d’aménagement. Le non-respect de ces prescriptions entraîne une déchéance partielle ou totale de la garantie.
Dans les zones rouges (aléa fort), le stockage de biens mobiliers de valeur en sous-sol ou le non-respect des mesures de surélévation peut entraîner un refus total d’indemnisation. Les zones bleues (aléa modéré) et vertes (aléa faible) prévoient des graduations de responsabilité allant de la réduction proportionnelle à l’indemnisation normale sous réserve du respect des mesures préventives.
La vérification de la conformité PPRI doit être systématique dès l’acquisition du bien. L’analyse comparative des zones révèle les obligations spécifiques applicables selon le niveau de risque attribué à la parcelle, notamment la surélévation des biens sensibles, la fixation des cuves et l’interdiction de stockage en sous-sol dans les zones à risque majeur.
Que faire si votre commune n’est pas reconnue en état de catastrophe naturelle ?
L’absence de reconnaissance de la commune dans l’arrêté interministériel ne constitue pas un obstacle définitif à l’indemnisation, pour autant que le propriétaire engage une procédure de recours administratif structurée. Le droit des catastrophes naturelles prévoit des mécanismes de régularisation pour les territoires limitrophes ou soumis à des conditions climatiques exceptionnelles.
Une circulaire du ministère de l’Intérieur datée du 29 avril 2024 a sensiblement assoupli les critères de reconnaissance pour les communes limitrophes d’un territoire sinistré. Cette instruction administrative a réduit la période de retour du critère météorologique de 25 à 10 ans, facilitant ainsi la reconnaissance pour des épisodes climatiques moins fréquents mais intenses.
La procédure de recours gracieux doit être initiée auprès de la Commission interministérielle aux catastrophes naturelles dans un délai de 2 mois suivant la notification du refus ou la publication de l’arrêté initial ne mentionnant pas la commune.
Procédure de recours gracieux :
- Constitution d’un dossier technique : rapports géotechniques privés et relevés météorologiques locaux
- Transmission au préfet dans un délai de 2 mois après notification du refus
- Mobilisation collective : action groupée avec les propriétaires voisins pour démontrer l’étendue du phénomène
- Soutien institutionnel : sollicitation du maire et du député de circonscription pour appuyer la demande
- Recours contentieux : saisine du tribunal administratif dans les 2 mois en cas d’échec du recours gracieux
Hôtel ou location temporaire : que finance réellement votre garantie relogement ?
La garantie de relogement intervient lorsque l’état du bien rende l’habitation temporairement inhabitable suite à un sinistre catastrophe naturelle. Cette garantie, souvent méconnue, couvre les frais d’hébergement alternatif dans des conditions strictement définies par le contrat et la législation.
Depuis le 1er novembre 2023, les frais de relogement d’urgence pour les résidences principales relèvent du régime légal d’indemnisation, garantissant une prise en charge minimale indépendamment des clauses contractuelles. Cependant, les plafonds de garantie restent variables selon les contrats.
Généralement, le plafond s’échelonne entre 10 et 15% du capital mobilier, ou fait l’objet d’un montant journalier plafonné applicable pendant une durée de 6 à 12 mois. L’assureur dispose d’une obligation de moyen pour proposer un relogement adapté aux besoins spécifiques de la famille (nombre de pièces, accessibilité PMR, proximité des établissements scolaires).
Certains frais annexes échappent systématiquement à la garantie : surcoût de transport domicile-travail, frais de garde d’animaux, et frais de scolarité liés au changement de zone géographique.
Vente amiable vs vente forcée : pourquoi faut-il agir dès les premiers impayés ?
La présence de fissures structurelles non réparées impacte drastiquement la valeur vénale d’un bien immobilier et peut précipiter une procédure de saisie immobilière en cas de défaut de paiement des emprunts. L’effondrement de la valeur de sûreté du bien réduit la marge de négociation avec les établissements bancaires.
Les observations du marché immobilier révèlent une décote comprise entre 15 et 30% sur le prix de vente pour les biens situés en zones sinistrées présentant des désordres non stabilisés. Cette dépréciation patrimoniale majeure justifie une réactivité immédiate dès les premiers signes de désordres.
Le calendrier judiciaire entre impayé et vente forcée suit une chronologie impitoyable. Le commandement de payer valant saisie s’inscrit dès le premier mois d’arriéré, suivi de la déchéance du terme aux deuxième-troisième mois. La saisie immobilière proprement dite intervient entre le quatrième et sixième mois, conduisant à une vente aux enchères publiques douze à dix-huit mois après l’origine du défaut.
Les étapes successives comprennent : le commandement de payer valant saisie (mois 1), la déchéance du terme et l’exigibilité totale du prêt (mois 2-3), le commandement de saisie immobilière (mois 4-6), l’audience d’orientation devant le juge de l’exécution (mois 8-12), et finalement la vente aux enchères publiques en l’absence d’accord amiable (mois 12-18).
À retenir
- La franchise sécheresse (1520€) quadruple le montant standard et n’est plus modulée depuis la réforme 2023.
- L’étude géotechnique G5 constitue la preuve déterminante pour distinguer les dommages climatiques des malfaçons.
- Le délai de déclaration de 30 jours court impérativement à compter de la publication au Journal Officiel.
Comment réagir dans les 24h après un incendie pour sauver votre indemnisation ?
Bien que le présent guide privilégie les sinistres liés à la sécheresse, la logique de préservation des droits à indemnisation s’applique mutatis mutandis à tout sinistre catastrophe naturelle, y compris les incendies de forêt ou les inondations brutales. Les premières heures suivant le sinistre déterminent la qualité probatoire du dossier.
La documentation immédiate de l’état des lieux constitue la priorité absolue. Il convient de filmer et photographier chaque pièce et chaque bien endommagé avec horodatage, en veillant à ne déplacer aucun objet avant le passage de l’expert. Il faut conserver tous les objets endommagés, même détériorés ou brûlés, et rassembler tout élément permettant d’identifier les biens sinistrés.
Il faut conserver tous les objets qui ont été endommagés lors du sinistre, même détériorés ou brûlés. Il faut aussi rassembler tout ce qui peut identifier les biens endommagés ou détruits.
– Direction de l’information légale et administrative, Service Public
La notification aux autorités et parties tierces doit être immédiate : dépôt de plainte en cas d’origine criminelle (condition suspensive de certains contrats), déclaration à la mairie pour les bâtiments menaçant ruine, signalement au syndic en copropriété, et notification au bailleur pour les locataires. La désignation d’un expert d’assuré indépendant dès les premières heures permet de sécuriser la scène et d’établir un pré-chiffrage contradictoire.
Protocole d’urgence post-incendie :
- Documenter : filmer/photographier chaque pièce avec horodatage sans déplacer les biens
- Sécuriser : contacter un expert d’assuré indépendant pour établir un pré-chiffrage
- Justice : déposer plainte si origine criminelle suspectée
- Administration : déclarer à la mairie les bâtiments menaçant ruine
- Copropriété/Locataire : notifier le syndic ou le bailleur selon la qualité juridique
- Conservation : préserver TOUS les objets endommagés jusqu’au passage de l’expert
Pour sécuriser juridiquement votre indemnisation, il est impératif d’évaluer dès maintenant la conformité de votre dossier technique aux exigences déclaratives et probatoires exposées dans les sections précédentes.
Questions fréquentes sur l’indemnisation des catastrophes naturelles
Les frais de relogement sont-ils automatiquement couverts par la garantie Cat Nat ?
Depuis le 1er novembre 2023, les frais de relogement d’urgence sont pris en charge par le régime légal pour les résidences principales, indépendamment des clauses contractuelles spécifiques.
Quels frais restent exclus de la garantie relogement ?
Le surcoût de transport domicile-travail, la garde d’animaux et les frais de scolarité liés au changement de zone géographique restent généralement à la charge de l’assuré.
L’assureur doit-il proposer un relogement adapté ?
Oui, l’assureur a l’obligation de proposer un relogement adapté aux besoins spécifiques de la famille, tenant compte du nombre de pièces, de l’accessibilité PMR et de la proximité des établissements scolaires.