Atteindre un reste à charge nul pour un implant dentaire est moins une question de « bonne mutuelle » que de stratégie financière fine et d’anticipation.
- L’optimisation calendaire, en étalant les soins sur deux années civiles, permet de cumuler deux fois votre forfait annuel sur un même implant.
- Les réseaux de soins (Santéclair, Kalixia) offrent des remises directes jusqu’à 800 € par implant, en plus d’une meilleure prise en charge.
- La négociation directe avec votre chirurgien, armé de votre tableau de garanties, est un levier puissant et souvent négligé.
Recommandation : Ne subissez pas votre devis. Analysez-le ligne par ligne (actes HN vs CCAM) et transmettez-le à votre conseiller avant tout engagement pour bâtir un plan de financement optimisé.
Le devis est tombé : 2 000 €, parfois plus, pour un seul implant dentaire. Face à ce chiffre, l’angoisse est une réaction normale, surtout lorsque l’on découvre que la Sécurité sociale considère cet acte comme « hors nomenclature ». La première pensée est souvent de se tourner vers des solutions radicales : chercher une mutuelle hors de prix, envisager un voyage en Hongrie ou en Espagne, ou pire, renoncer aux soins. Ces réflexes, bien que compréhensibles, occultent une réalité bien plus subtile et accessible.
En tant que courtier spécialisé, mon approche est différente. Je vois ce devis non pas comme une facture inévitable, mais comme un puzzle financier. La clé pour réduire votre reste à charge à zéro ne réside pas toujours dans une cotisation plus élevée, mais dans une compréhension stratégique des mécanismes de remboursement. Il s’agit de jouer avec le temps, d’activer les bons réseaux, de décoder le jargon des contrats et même de négocier intelligemment.
Et si, au lieu de subir ce coût, vous appreniez à le maîtriser ? La véritable solution se cache dans les détails : la différence entre un plafond annuel et un plafond glissant, le potentiel d’un réseau de soins partenaire, ou encore l’art de présenter un devis à son praticien. Cet article n’est pas un simple comparatif de mutuelles ; c’est un guide stratégique pour transformer une dépense effrayante en un plan de financement maîtrisé. Nous allons décortiquer, étape par étape, les leviers concrets qui vous permettront de viser ce fameux reste à charge zéro, sans pour autant sacrifier la qualité de vos soins.
Pour vous guider à travers les différentes strates de l’optimisation financière de vos soins dentaires, cet article est structuré en plusieurs étapes clés. Chaque section aborde un levier spécifique que vous pouvez activer pour réduire drastiquement votre facture finale.
Sommaire : Votre plan de bataille pour un implant dentaire sans reste à charge
- Pilier, vis, couronne : quelle partie de l’implant est remboursée par la Sécu (spoiler : rien)
- Plafond dentaire glissant ou civil : comment ne pas se faire piéger par la date des soins ?
- Soins dentaires en Hongrie ou Espagne : votre mutuelle française rembourse-t-elle vraiment pareil ?
- Réseau Santéclair ou Kalixia : quel rabais réel sur les implants chez les dentistes partenaires ?
- Implant ou bridge : lequel est le mieux remboursé par les mutuelles seniors ?
- Médicaments à 15% ou 30% : pourquoi votre reste à charge pharmacie explose en hiver ?
- Couronne métallique ou céramique : quelles dents ont droit au blanc dans le 100% Santé ?
- Devis de dépassement d’honoraires : est-il possible de négocier avec son chirurgien avant l’opération ?
Pilier, vis, couronne : quelle partie de l’implant est remboursée par la Sécu (spoiler : rien)
La première douche froide face à un devis implantaire vient de la colonne « Remboursement Sécurité Sociale ». Pour un implant complet, la ligne concernant la vis en titane affiche un montant catégorique : 0 €. Cet acte est classé « Hors Nomenclature » (HN), ce qui signifie qu’il est considéré comme un soin de confort ou esthétique, non essentiel, et donc non pris en charge par l’Assurance Maladie. C’est le cœur du problème financier : la pièce la plus coûteuse de l’ensemble n’a aucune base de remboursement légale.
La confusion naît souvent de la couronne qui vient coiffer l’implant. Contrairement à la vis, la couronne sur implant est, elle, reconnue par la Sécurité sociale. Cependant, son remboursement est infime. Pour un coût réel avoisinant souvent les 600 à 1000 €, la base de remboursement de la Sécu est dérisoire. Par exemple, il n’est pas rare de voir une base de remboursement de 84,50 € sur un coût total moyen de 1 500 € à 2 500 € pour l’ensemble. Votre mutuelle, même à 400%, calculera son remboursement sur cette base ridicule, laissant un reste à charge colossal. L’implant en lui-même, la vis chirurgicale, reste la charge exclusive de votre complémentaire santé.
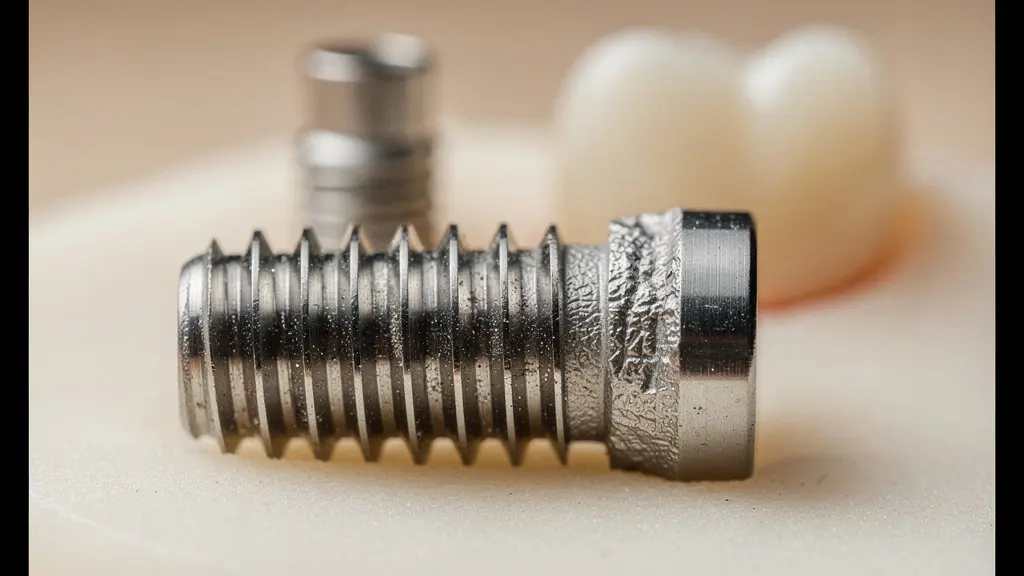
Cette distinction est fondamentale. Comprendre que l’implant se décompose en trois parties (la vis, le pilier, la couronne) avec trois logiques de remboursement différentes est le premier pas pour reprendre le contrôle. Sans une mutuelle dotée d’un forfait spécifique « implantologie », exprimé en euros par an, le remboursement sera quasi inexistant. C’est ce forfait, et non le pourcentage, qui est votre véritable allié financier.
Votre plan d’action : 5 points à vérifier sur votre devis implantaire
- Identifiez si l’implant (vis en titane) est bien codé ‘Hors Nomenclature’ (HN), confirmant une base de remboursement Sécu de 0 €.
- Vérifiez que la couronne sur implant figure sur une ligne distincte avec son code CCAM et sa base de remboursement (généralement entre 84,50 € et 107,50 €).
- Contrôlez si le pilier prothétique est facturé séparément ou inclus dans un forfait global ; certaines mutuelles remboursent mieux s’il est isolé.
- Recherchez si des actes annexes (greffe osseuse, sinus lift) sont mentionnés, car leur coût (700 € à 1 600 €) est très rarement couvert.
- Transmettez impérativement le devis détaillé à votre mutuelle AVANT de valider pour obtenir une simulation écrite du reste à charge exact.
Plafond dentaire glissant ou civil : comment ne pas se faire piéger par la date des soins ?
Vous avez trouvé une mutuelle avec un excellent forfait implant de 1 000 € par an. C’est une excellente nouvelle, mais elle cache un piège potentiel : la notion de « plafond annuel ». La plupart des contrats fonctionnent sur l’année civile, du 1er janvier au 31 décembre. Si votre plan de traitement complet, incluant la pose de l’implant et de la couronne, se déroule en totalité sur l’année N, vous ne pourrez bénéficier que d’une seule fois de votre forfait de 1 000 €, même si le coût total est de 2 000 €. Le reste est pour votre poche.
C’est ici qu’intervient une stratégie financière fine, que j’appelle l’arbitrage calendaire. Puisque la pose d’un implant est un processus long, qui s’étale sur plusieurs mois (temps de cicatrisation osseuse), il est souvent possible de le planifier intelligemment à cheval sur deux années civiles. En discutant avec votre chirurgien-dentiste, vous pouvez organiser la facturation de la première phase (la pose de la vis implantaire) en fin d’année N, et celle de la seconde phase (pose du pilier et de la couronne) en début d’année N+1. Cette manœuvre, parfaitement légale, vous permet d’utiliser deux fois votre forfait annuel pour un seul et même traitement.
Étude de cas : la stratégie de fractionnement de Jean
Jean, retraité, disposait d’un forfait implant de 1 000 € par an. Pour un implant complet à 2 000 €, son reste à charge aurait dû être de 1 000 €. Sur conseil, il a planifié la pose de la vis en novembre de l’année N, utilisant son forfait 1 000 € de l’année N. Puis, en accord avec son dentiste, la pose de la couronne a été effectuée et facturée en janvier de l’année N+1. Il a ainsi pu utiliser son nouveau forfait de 1 000 € pour l’année N+1. Résultat : son reste à charge a été de 0 € au lieu de 1 000 €, simplement en jouant sur les dates de facturation.
Cette optimisation est d’autant plus cruciale que le coût des soins ne cesse d’augmenter. Avec un coût qui peut atteindre 1 500 € à 3 000 € pour un implant complet en France, selon les données sur l’évolution des tarifs implantaires, chaque euro de forfait économisé est précieux. Attention toutefois à certains contrats qui fonctionnent en « année glissante » (calculée sur 12 mois à partir de la date du premier soin), rendant cette stratégie plus complexe. La lecture attentive de votre contrat est, encore une fois, essentielle.
Soins dentaires en Hongrie ou Espagne : votre mutuelle française rembourse-t-elle vraiment pareil ?
Face au coût des implants en France, l’attrait du tourisme dentaire est puissant. La promesse de tarifs 50% à 70% moins chers en Hongrie ou en Espagne est alléchante. Mais la question cruciale est : votre mutuelle française vous suivra-t-elle dans cette démarche avec le même enthousiasme ? La réponse est un « oui, mais… » lourd de conséquences. En théorie, les soins réalisés dans un pays de l’Union Européenne sont remboursés sur la même base que s’ils étaient faits en France. Cependant, la réalité pratique est semée d’embûches.
Le phénomène est loin d’être marginal, comme le confirme le rapport d’activité du Centre national de soins à l’étranger (CNSE), qui a traité 32 454 dossiers de soins dentaires à l’étranger, dont une majorité pour des prothèses en Espagne et Hongrie. Le processus de remboursement est cependant complexe. Vous devrez avancer l’intégralité des frais, puis soumettre un dossier à la Sécurité sociale française, qui calculera sa part (toujours aussi faible pour un implant). Ensuite, ce sera au tour de votre mutuelle, qui se basera sur ce décompte pour appliquer votre forfait.
Le principal danger réside dans les clauses de votre contrat. Certaines surcomplémentaires, surtout les plus performantes sur le dentaire, peuvent inclure une clause d’exclusion territoriale qui limite la prise en charge aux soins effectués en France. De plus, il y a des points critiques à anticiper :
- Le devis : Il doit être rédigé avec des codes transposables en nomenclature CCAM française pour que votre mutuelle puisse le traiter. Toutes les cliniques étrangères ne le font pas.
- La validation préalable : Il est impératif de soumettre ce devis pré-codé à votre mutuelle AVANT le départ pour obtenir une estimation fiable du reste à charge.
- Le suivi post-opératoire : En cas de complication (infection, rejet), un dentiste français qui acceptera d’intervenir sur le travail d’un confrère étranger le fera à un tarif libre et non négocié, créant un coût imprévu et potentiellement élevé.
L’économie initiale peut donc être rapidement grignotée par ces frais cachés et ces complexités administratives. Le tourisme dentaire n’est pas une solution miracle, mais une option qui exige une préparation rigoureuse et une validation contractuelle en amont.
Réseau Santéclair ou Kalixia : quel rabais réel sur les implants chez les dentistes partenaires ?
Un des leviers les plus puissants et les plus directs pour faire chuter le prix d’un implant est souvent caché dans votre carte de mutuelle : l’appartenance à un réseau de soins. Des plateformes comme Santéclair (partenaire d’Allianz, Apivia, Macif…) ou Kalixia (Groupe VYV, Harmonie Mutuelle, MGEN…) négocient en amont des tarifs plafonnés avec des milliers de professionnels de santé, dont des chirurgiens-dentistes spécialisés en implantologie. Passer par un praticien de ce réseau peut générer des économies substantielles avant même que votre mutuelle ne rembourse le premier euro.
L’avantage est double. D’une part, le prix de l’acte lui-même est réduit. Un implant facturé 1 800 € en tarif libre peut descendre à 1 000-1 200 € chez un dentiste du réseau Santéclair, soit une économie immédiate de 600 à 800 €. D’autre part, en passant par un partenaire, vous bénéficiez quasi systématiquement du tiers payant, ce qui vous évite d’avancer la totalité des frais, un soulagement considérable pour la trésorerie. L’analyse des devis est également simplifiée et la qualité des matériaux (type d’implant, de couronne) est souvent tracée et garantie.
Le choix entre ces réseaux dépend de la mutuelle à laquelle ils sont adossés, mais leurs avantages sont comparables, comme le montre cette analyse.
| Critère | Kalixia (Groupe VYV) | Santéclair |
|---|---|---|
| Nombre de dentistes partenaires | ~7 500 chirurgiens-dentistes | ~7 400 praticiens dont spécialistes implantologie |
| Réduction moyenne sur implants | Jusqu’à -30 % sur certains implants, économie moyenne ~650 € | Tarifs négociés, implant à 1 000-1 200 € vs 1 800 € en tarif libre |
| Tiers payant | Systématique sur le dentaire (pas d’avance de frais) | Tiers payant intégré |
| Garantie couronne | 10 ans sur les couronnes | Variable selon praticien |
| Actes référencés (honoraires plafonnés) | Plus de 500 actes référencés | Large périmètre incluant implantologie |
| Principales mutuelles partenaires | Harmonie Mutuelle, Malakoff Humanis, Aésio, Matmut | Apivia (groupe Aéma/Macif), APRIL, divers assureurs |
Avant de signer un devis, votre premier réflexe doit donc être de vérifier si votre mutuelle vous donne accès à un de ces réseaux et de localiser les praticiens partenaires près de chez vous. Demander un second devis à l’un d’eux est une démarche simple qui peut diviser votre reste à charge par deux.
Implant ou bridge : lequel est le mieux remboursé par les mutuelles seniors ?
Lorsqu’il manque une dent, le dentiste propose souvent deux solutions : l’implant ou le bridge. D’un point de vue médical, l’implant est souvent supérieur car il ne touche pas aux dents adjacentes. Le bridge, lui, nécessite de tailler, voire de dévitaliser, deux dents saines pour servir de piliers, ce qui peut les fragiliser à long terme. Mais d’un point de vue financier, la situation est radicalement différente, surtout depuis la réforme du 100% Santé.
Le bridge peut, sous certaines conditions de localisation et de matériaux, faire partie du panier « Reste à Charge Zéro » (RAC 0). Cela signifie qu’avec un contrat de mutuelle dit « responsable », le coût total du bridge (environ 1 800 € pour 3 éléments) est intégralement couvert par la Sécurité sociale et votre complémentaire. Pour le patient, la facture finale est de 0 €. L’implant, lui, reste systématiquement dans le panier « tarifs libres », avec le reste à charge que l’on connaît. L’arbitrage semble donc purement financier : un soin gratuit contre un soin coûteux.
Cependant, une vision à long terme est nécessaire. Le tableau suivant met en perspective les deux solutions non seulement sur le coût immédiat, mais aussi sur leur durabilité et leur impact médical, des facteurs cruciaux pour un patient senior.
| Critère | Bridge (100% Santé) | Implant dentaire |
|---|---|---|
| Coût moyen | ~1 800 € (bridge 3 éléments) | 1 500 à 3 000 € (implant complet) |
| Remboursement Sécu + Mutuelle | 100 % (panier RAC 0, reste à charge nul) | Partiel : ~84 € Sécu sur couronne + forfait mutuelle variable (300 à 1 200 €) |
| Reste à charge patient | 0 € (si panier 100% Santé) | 500 à 2 000 € selon mutuelle |
| Durée de vie moyenne | 10 à 15 ans | 20 ans et plus |
| Impact sur dents adjacentes | Mutilant : nécessite de tailler 2 dents saines | Conservateur : aucune dent adjacente touchée |
| Coût amorti par année | ~120 à 180 €/an | ~75 à 150 €/an (sur 20 ans) |
| Matériau esthétique (dents visibles) | Céramique/Zircone inclus sans surcoût | Céramique au prix fort (panier libre) |
Le calcul du coût amorti par année est révélateur : sur le long terme, l’implant, plus durable, peut s’avérer économiquement aussi pertinent, voire plus, que le bridge. Le choix n’est donc pas si simple. Il s’agit d’un arbitrage entre un avantage financier immédiat et potentiellement « gratuit » (le bridge 100% Santé) et un investissement pour une solution plus conservatrice et pérenne (l’implant).
Médicaments à 15% ou 30% : pourquoi votre reste à charge pharmacie explose en hiver ?
Le devis de l’implant est la partie visible de l’iceberg financier. Mais une fois l’opération planifiée, une série de coûts cachés apparaissent, notamment à la pharmacie. La prescription post-opératoire inclut souvent des bains de bouche antiseptiques spécifiques (à la chlorhexidine), des gels cicatrisants ou des brosses interdentaires adaptées. Or, la plupart de ces produits sont classés « Non Remboursables » (NR) par la Sécurité sociale. Cette ordonnance, qui semble anodine, peut facilement représenter une dépense imprévue de 50 à 100 €.
De plus, certains antibiotiques prescrits en prophylaxie (avant l’intervention pour prévenir l’infection) peuvent être considérés comme « de confort » ou hors Autorisation de Mise sur le Marché (AMM) stricte pour cet usage. Leur taux de remboursement peut alors chuter de 65% à 30%, voire 15%. Ces petites sommes, accumulées, grignotent le budget alloué aux soins.
Ce phénomène est particulièrement sensible en hiver. L’accumulation de dépenses de pharmacie pour des pathologies saisonnières (grippe, rhume, angine) entraîne une multiplication des franchises médicales (0,50 € par boîte). Même si elles sont plafonnées annuellement, ces petites ponctions régulières pèsent sur le budget santé du ménage. Elles diminuent la capacité d’épargne ou de trésorerie précisément au moment où il faut pouvoir avancer les frais importants d’un implant, dont le tarif reste libre en France, sans encadrement légal. Anticiper ce budget « pharmacie annexe » est une étape indispensable pour éviter les mauvaises surprises et s’assurer que le reste à charge calculé sur le devis ne soit pas alourdi par ces dépenses connexes.
Couronne métallique ou céramique : quelles dents ont droit au blanc dans le 100% Santé ?
La réforme du 100% Santé a introduit une notion capitale : la visibilité de la dent. L’objectif est de garantir un accès à des prothèses esthétiques (blanches) sans reste à charge pour les dents qui se voient le plus, c’est-à-dire le « sourire ». Concrètement, le panier de soins sans reste à charge (RAC 0) couvre intégralement :
- Les couronnes céramiques (monolithiques ou céramo-métalliques) sur les dents visibles : incisives, canines et les deux premières prémolaires.
- Les couronnes en zircone (un type de céramique très résistant et esthétique) sur les incisives, canines et prémolaires.
- Les couronnes métalliques, elles, sont couvertes à 100% pour toutes les dents, y compris les molaires.
Le point fondamental à retenir, et qui est une source majeure de confusion, est que cette réforme ne concerne que les prothèses sur des dents naturelles. Comme le précise clairement le site officiel de l’Assurance Maladie, les implants dentaires et les couronnes sur implants en sont totalement exclus. Ils relèvent systématiquement du panier à tarifs libres, où le praticien fixe ses honoraires et où le reste à charge pour le patient peut être élevé. Il est donc inutile d’espérer un implant « 100% Santé ».
Cette distinction est un pilier de votre stratégie financière. Si votre budget est extrêmement serré, l’option d’un bridge céramique sur une incisive (qui sera 100% remboursé) peut être un arbitrage à discuter avec votre dentiste, même si la solution de l’implant est médicalement plus conservatrice. À noter également une évolution importante : à partir de 2026, la couronne en zircone sur molaire intégrera à son tour le panier sans reste à charge, élargissant encore l’accès à des solutions esthétiques pour les dents du fond.
À retenir
- La clé est le devis : distinguez les actes « Hors Nomenclature » (vis, pilier) qui dépendent du forfait en euros, des actes CCAM (couronne) qui dépendent du pourcentage.
- Le calendrier est un outil financier : étaler les soins sur deux années civiles peut doubler votre prise en charge en utilisant deux fois votre plafond annuel.
- Les économies directes existent : activez votre réseau de soins pour des tarifs négociés (-30% en moyenne) et n’hésitez pas à discuter les honoraires avec votre praticien.
Devis de dépassement d’honoraires : est-il possible de négocier avec son chirurgien avant l’opération ?
Le devis que vous remet votre chirurgien-dentiste n’est pas une fatalité gravée dans le marbre. Surtout pour les actes « Hors Nomenclature » comme la pose de l’implant, où les honoraires sont libres, une marge de négociation existe. Aborder cette discussion peut sembler intimidant, mais en tant que patient informé et partenaire de vos soins, vous avez des arguments légitimes. Il ne s’agit pas de marchander, mais de trouver un terrain d’entente pour aligner le coût du traitement sur vos capacités de financement.
Une approche constructive consiste à présenter la situation de manière transparente. Plutôt que de dire « c’est trop cher », expliquez : « Voici le détail de mon tableau de garanties mutuelle. Mon forfait pour un implant est de X euros. Serait-il possible de voir comment nous pourrions nous rapprocher de ce montant ? ». De nombreux praticiens sont sensibles à cette démarche et peuvent consentir à un effort commercial, par exemple en ajustant les honoraires sur le pilier prothétique ou en offrant une facilité de paiement. Voici trois leviers concrets à activer :
- Le « Devis Miroir » : Apportez votre tableau de garanties au praticien. En voyant noir sur blanc votre plafond de remboursement, il sera plus enclin à ajuster ses honoraires de 10 à 15% pour limiter votre reste à charge et s’assurer que vous réalisiez les soins dans son cabinet.
- La négociation sur le volume : Si votre plan de traitement inclut plusieurs implants, ne négociez pas implant par implant. Discutez d’un geste commercial sur la globalité du devis. Le praticien a plus de latitude pour accorder une remise sur un plan de traitement complet.
- La négociation sur le flux de trésorerie : Si le prix n’est pas négociable, le calendrier de paiement peut l’être. Demandez s’il est possible de n’encaisser votre règlement qu’après avoir reçu le remboursement de votre mutuelle (généralement sous 15 à 30 jours). Cela ne réduit pas le coût, mais soulage énormément votre trésorerie et vous évite d’avoir à avancer une somme importante.
Cette démarche est d’autant plus pertinente que les tarifs peuvent varier considérablement d’un cabinet à l’autre. La négociation est une étape légitime de votre parcours de soins, la dernière clé pour réduire la facture finale.
Maintenant que vous détenez toutes les clés pour décomposer et optimiser votre devis, il ne s’agit plus de subir un coût, mais de construire un plan de financement. Pour transformer ces stratégies en un reste à charge nul, l’étape suivante consiste à obtenir une analyse comparative des contrats de surcomplémentaire qui intègrent spécifiquement ces puissants leviers de remboursement.
Questions fréquentes sur le financement des implants dentaires
Les médicaments prescrits après la pose d’un implant (bains de bouche, antibiotiques) sont-ils remboursés ?
Les bains de bouche spécifiques (chlorhexidine forte), gels cicatrisants et brossettes interdentaires prescrits après une chirurgie implantaire sont souvent classés ‘Non Remboursables’ (NR) en pharmacie. Cela représente un coût caché de 50 à 100 € à anticiper dans votre budget global.
La franchise médicale de 0,50 € par boîte a-t-elle un impact sur le budget implantaire ?
Oui. En hiver, l’accumulation de boîtes de médicaments (grippe, rhume) et les franchises associées grignotent le budget santé du ménage, réduisant la capacité d’épargne nécessaire pour avancer les frais d’un implant qui se chiffrent entre 1 500 et 3 000 €.
Certains antibiotiques prophylactiques pré-implantaires sont-ils moins bien remboursés ?
Oui, certains antibiotiques prescrits avant la chirurgie implantaire peuvent être jugés ‘de confort’ ou hors AMM stricte, entraînant un taux de remboursement réduit (15 % ou 30 % au lieu de 65 %), ce qui augmente la facture finale du parcours implantaire.