La séquence temporelle de vos démarches détermine votre couverture bien avant le comportement de votre chien : un permis de détention demandé dans le désordre ou une assurance souscrite après une exclusion de garantie rendent votre protection juridique caduque.
- La responsabilité civile des chiens de catégorie 2 est souvent exclue des contrats multirisques classiques par défaut, créant une faille légale invisible.
- L’évaluation comportementale n’est pas une simple formalité : son niveau de risque (1 à 4) conditionne la durée de validité de votre permis et la stratégie assurantielle.
Recommandation : Validez votre attestation d’aptitude et votre assurance RC spécifique avant toute démarche en mairie pour verrouiller votre couverture dès le premier jour de détention légale.
Vous avez fait le choix d’accueillir un Rottweiler ou un American Staffordshire Terrier. Vous avez prévu l’espace, l’éducation, le temps. Puis arrive le moment de déclarer votre compagnon à votre assureur habitation, et là, le mur : exclusion de garantie, surprime prohibitive ou refus pur et simple. La frustration est d’autant plus vive que vous pensiez être en règle avec votre contrat multirisque « tout compris ».
Les conseils génériques abondent : « assurez votre chien », « respectez la loi », « faites attention ». Mais rares sont les ressources qui expliquent la mécanique juridique invisible qui sous-tend votre couverture. Ce n’est pas tant le caractère de votre molosse qui détermine votre sécurité financière, que l’ordre précis dans lequel vous réalisez vos démarches administratives et la manière dont vous contournez les clauses d’exclusion implicites des contrats standards.
Dans ce guide, nous allons déconstruire la logique contractuelle des assureurs, établir la chronologie exacte des obligations légales (permis, évaluation comportementale, assurance), et explorer les mécanismes de protection juridique qui peuvent, littéralement, sauver la vie de votre chien en cas d’incident grave. De la vitre cassée du voisin à la trottinette électrique, nous examinerons également les interactions complexes entre votre responsabilité civile vie privée et les objets de la vie quotidienne.
Pour naviguer dans ces obligations sans faille, voici le plan détaillé de nos recommandations.
Sommaire : Sécuriser l’assurance d’un chien de catégorie 2 et maîtriser sa responsabilité civile
- Pourquoi votre multirisque classique exclut automatiquement votre Staffie (et comment le réintégrer)
- Permis de détention et évaluation comportementale : l’ordre exact des démarches pour être assuré
- Mutuelle santé pour molosse : les tarifs sont-ils plus élevés pour un chien « dangereux » ?
- Confier son Rottweiler à un ami : l’assurance du gardien fonctionne-t-elle en cas de morsure ?
- Morsure et obligation d’euthanasie : comment votre protection juridique peut sauver votre chien
- Vitre cassée chez le voisin : quand faire jouer votre RC plutôt que de payer de votre poche ?
- Dégâts des eaux : les 3 exclusions cachées qui surprennent 60% des assurés
- Responsabilité Civile Vie Privée : êtes-vous couvert si vous blessez quelqu’un à trottinette électrique ?
Pourquoi votre multirisque classique exclut automatiquement votre Staffie (et comment le réintégrer)
Le premier choc pour tout propriétaire de chien de catégorie 2 survient lors de la lecture attentive des conditions générales de son contrat multirisque habitation. Contrairement aux chiens ordinaires, les Staffordshire Bull Terriers et assimilés font souvent l’objet d’une exclusion de garantie RC tacite ou explicite. Comme le précise la MAIF dans son analyse des garanties animaux, les chiens de 1er et 2ème catégories, considérés comme chiens dangereux, peuvent faire l’objet d’une exclusion de garantie RC. Cette clause n’apparaît pas toujours en gras sur votre document : elle se cache souvent dans les annexes relatives aux biens spéciaux.
La distinction entre catégorie 1 et catégorie 2 repose sur un critère technique majeur souvent méconnu : le pedigree LOF. Alors que les chiens de catégorie 1 sont définis par leurs caractéristiques morphologiques sans pedigree, la catégorie 2 inclut les races listées avec pedigree, plus les chiens « type Rottweiler » assimilables sans pedigree. Ce détail juridique change tout : un Staffie avec pedigree est catégorie 2, mais sans pedigree, il bascule vers une logique d’assimilation qui peut compliquer la souscription.
Lorsque vous faites face à un refus systématique des compagnies traditionnelles, le Bureau Central de Tarification (BCT) devient votre ultime recours. Cette instance peut imposer à un assureur de vous couvrir, mais la procédure est encadrée et chronophage. Il est préférable d’aborder cette démarche avec une stratégie préparée.
Feuille de route pratique : saisir le Bureau Central de Tarification
- Vérifiez que votre cas relève bien du champ de compétence du BCT (assurance habitation/RC obligatoire pour profils spécifiques) et identifiez une compagnie cible.
- Constituez un dossier factuel de refus : conservez tous les échanges écrits, emails de refus de souscription, et justifiez votre obligation légale d’assurance.
- Déposez la saisine via la rubrique habitation sur le site officiel du BCT en suivant la procédure dédiée.
- Attendez la décision qui fixera un tarif encadré et imposera la mise en place de la couverture dans les délais réglementaires.
- Conservez la décision du BCT comme justificatif de couverture forcée pour vos échanges futurs avec l’assureur désigné.
Permis de détention et évaluation comportementale : l’ordre exact des démarches pour être assuré
La légalité de votre détention repose sur une séquence stricte qu’il est impossible d’inverser sans risque juridique majeur. Beaucoup de propriétaires commencent par les démarches administratives à la mairie, négligeant que l’assurance RC doit être prouvée avant l’obtention du permis définitif. Cette inversion chronologique crée une faille de couverture pendant laquelle tout incident dommageable vous expose à une responsabilité personnelle totale.
L’évaluation comportementale, réalisée par un vétérinaire habilité, n’est pas une simple formalité sanitaire. Selon la réglementation en vigueur, cette évaluation classe votre chien sur une échelle de risque de 1 à 4, déterminant directement la durée de validité de votre permis. Un niveau 1 (pas de risque particulier) offre une tranquillité relative, tandis qu’un niveau 4 (risque élevé) impose un renouvellement annuel strict et peut bloquer certaines garanties assurantielles.
| Niveau | Interprétation (risque de dangerosité) | Renouvellement (délai maximum) |
|---|---|---|
| 1 | Pas de risque particulier au-delà de ceux inhérents à l’espèce canine | Non précisé comme obligatoire par le texte |
| 2 | Risque faible pour certaines personnes ou dans certaines situations | 3 ans |
| 3 | Risque critique pour certaines personnes ou dans certaines situations | 2 ans |
| 4 | Risque élevé pour certaines personnes ou dans certaines situations | 1 an |
Plan d’action pour obtenir le permis et sécuriser l’assurance RC
- Obtenez l’attestation d’aptitude (formation du propriétaire) dans un centre agréé avant toute autre démarche.
- Faites réaliser l’évaluation comportementale par un vétérinaire habilité et conservez le document officiel.
- Vérifiez que l’identification du chien et la vaccination antirabique sont en cours de validité.
- Souscrivez une assurance garantissant explicitement la responsabilité civile pour les dommages causés par un chien de catégorie 2.
- Déposez le dossier complet en mairie pour obtenir le permis (provisoire si le chien est trop jeune, définitif ensuite).
Mutuelle santé pour molosse : les tarifs sont-ils plus élevés pour un chien « dangereux » ?
La confusion règne souvent entre l’assurance responsabilité civile (obligatoire) et la mutuelle santé (facultative). Concernant les chiens de catégorie 2, la bonne nouvelle est juridique : aucune réglementation n’autorise une discrimination tarifaire sur la mutuelle santé basée uniquement sur la catégorie du chien. La mauvaise nouvelle est économique : ces races sont génétiquement prédisposées à des pathologies lourdes qui rendent la mutuelle indispensable, et ces pathologies ont un coût.
Prenons l’exemple concret de la dysplasie de la hanche, fréquente chez les molosses. Les coûts vétérinaires peuvent rapidement atteindre des sommes impressionnantes, justifiant une réflexion sur la rentabilité de la mutuelle dès le premier jour.
| Poste | Fourchette de coût (sans assurance) | Pourquoi c’est structurant pour le budget |
|---|---|---|
| Radiographies + sédation | 100–250 € | Point d’entrée diagnostique fréquent |
| Ostéotomie correctrice (TPO/DPO) | 1 100–1 600 € | Chirurgie lourde, souvent chez chien jeune |
| Prothèse totale de hanche | 2 500–4 000 € | Peut « rentabiliser » plusieurs années de cotisations |
| Rééducation / physiothérapie | 40–70 € / séance | Coût récurrent après chirurgie |
Face à ces montants, une mutuelle santé à 30 ou 40 euros mensuels devient rapidement rentable dès le premier incident chirurgical. La torsion d’estomac, autre fléau des grands chiens, représente une urgence vitale coûtant entre 1 200 et 3 300 euros en moyenne. Sans mutuelle, ces dépenses tombent à un moment où votre budget est déjà sollicité par l’angoisse de la situation.
Confier son Rottweiler à un ami : l’assurance du gardien fonctionne-t-elle en cas de morsure ?
La garde temporaire de votre chien chez un ami ou un membre de la famille soulève une question cruciale de droit : qui est responsable en cas de dommage causé par l’animal pendant cette période ? La réponse n’est pas intuitive. Le détenteur temporaire devient juridiquement responsable des faits commis par le chien qu’il garde, mais sa couverture d’assurance peut ne pas suivre cette réalité juridique.
Le propriétaire doit pouvoir présenter son permis de détention, mais le gardien temporaire doit également justifier de sa qualité de détenteur à titre temporaire et, idéalement, vérifier que sa propre assurance habitation couvre ce type de garde. En pratique, la plupart des contrats multirisques standard excluent explicitement la responsabilité liée à la garde d’animaux dangereux, créant un vide assurantiel dangereux.
| Situation | Statut visé par les textes | Ce qu’il doit pouvoir présenter | Conséquence pratique côté assurance |
|---|---|---|---|
| Vous (détenteur habituel) | Propriétaire ou détenteur du chien | Permis de détention (ou permis provisoire) | Base minimale pour justifier la conformité réglementaire |
| Ami qui garde le chien ponctuellement | Détenteur à titre temporaire | Justificatif de sa qualité + permis (ou copie) du propriétaire | Point d’attention : clarifier qui est « gardien » au moment du fait dommageable |
Comme le souligne la MACSF dans son analyse des responsabilités dérivées, la notion de garde juridique des animaux fait porter au détenteur temporaire la responsabilité des dommages causés à des tiers, même s’il n’est pas propriétaire. Avant de confier votre Rottweiler, vérifiez donc non seulement que votre ami a une assurance RC valide, mais surtout que son contrat ne comporte pas de clause d’exclusion pour les chiens de catégorie 2 qu’il garde temporairement.
Morsure et obligation d’euthanasie : comment votre protection juridique peut sauver votre chien
L’incident grave, celui que tout propriétaire redoute : une morsure sur un tiers, un enfant, un autre animal. Au-delà du traumatisme, vous faites face à une menace administrative immédiate : l’arrêté préfectoral d’euthanasie. C’est ici que la protection juridique, souvent négligée comme une simple option contractuelle, devient littéralement vitale pour votre chien.
La procédure post-morsure est strictement encadrée et chronométrée. Tout retard ou erreur de déclaration peut aggraver la situation pénale et administrative. Dès le premier incident, une mécanique juridique se met en marche où chaque délai compte.
Chronologie post-morsure : les démarches obligatoires du propriétaire
- Déclarez immédiatement la morsure en mairie (en tant que propriétaire ou détenteur au moment des faits).
- Placez le chien sous surveillance sanitaire chez un vétérinaire sanitaire pour les trois visites obligatoires sur 15 jours.
- Respectez strictement les délais : première visite dans les 24 heures, deuxième au plus tard 7 jours après, troisième au 15e jour.
- Transmettez ou conservez précieusement les certificats vétérinaires destinés à la victime et à la mairie selon les cas.
- Réalisez l’évaluation comportementale complémentaire quand elle est requise et archivez les conclusions pour votre défense.
L’étude de cas du Tribunal administratif de Versailles du 24 novembre 2023 illustre parfaitement le pouvoir de la protection juridique. Dans cette affaire, le juge a suspendu un arrêté préfectoral ordonnant l’euthanasie d’un chien ayant mordu, en ordonnant un réexamen sous quinze jours. La décision s’appuie sur l’atteinte au droit de propriété et sur des éléments de dossier précis : absence d’agressions antérieures, appréciation vétérinaire du niveau de réel danger. Sans une défense juridique organisée et rapide (saisine en référé-liberté), le chien aurait été euthanasié avant même l’examen approfondi de son comportement.
Vitre cassée chez le voisin : quand faire jouer votre RC plutôt que de payer de votre poche ?
Le ballon de votre enfant a brisé la vitre du voisin, ou votre chien a endommagé une clôture. Face à un sinistre matériel de faible envergure, l’impulsion naturelle est de payer de sa poche pour éviter une déclaration qui ferait grimper votre prime. Cette stratégie, intuitivement économique, peut s’avérer catastrophique si vous sous-estimez les mécanismes de la franchise et de la résiliation pour sinistralité.
Le calcul de rentabilité d’une déclaration ne doit pas se limiter au montant immédiat. Une déclaration de sinistre, même sans indemnisation effective (car inférieure à la franchise), est enregistrée dans votre historique. La DGCCRF a d’ailleurs observé dans ses contrôles 2024 que des pratiques de résiliation abusives touchaient des assurés présentant une « sinistralité élevée » composée de multiples petits déclarations.
Mini-calcul de rentabilité : déclarer ou régler directement
- Estimez le coût total de réparation (devis de remplacement, déplacement, pose).
- Identifiez la franchise applicable à votre RC dans les conditions contractuelles.
- Si le coût estimé est inférieur ou quasi égal à la franchise, privilégiez le règlement direct amiable.
- Si le coût dépasse nettement la franchise, la déclaration RC devient financièrement pertinente (conservez les justificatifs).
- Avant d’appeler votre assureur, vérifiez si le dommage relève bien de votre RC vie privée et non d’une exclusion spécifique (activité professionnelle, chien non déclaré catégorie).
Cependant, méfiez-vous de l’effet boulember : multiplier les règlements à l’amiable sans preuve écrite expose aux réticences ultérieures du voisin qui pourrait réclamer des dommages supplémentaires. Une simple quittance de paiement, rédigée à la main, sécurise davantage l’avenir qu’une déclaration douteuse à l’assurance.
Dégâts des eaux : les 3 exclusions cachées qui surprennent 60% des assurés
Les dégâts des eaux représentent la première cause de sinistres en habitation. Selon les chiffres clés publiés par France Assureurs, en 2024, les dégâts des eaux représentent 44% du nombre total des sinistres et 30% de la charge des compagnies. Pourtant, trois exclusions majeures piègent régulièrement les assurés qui pensent être couverts.
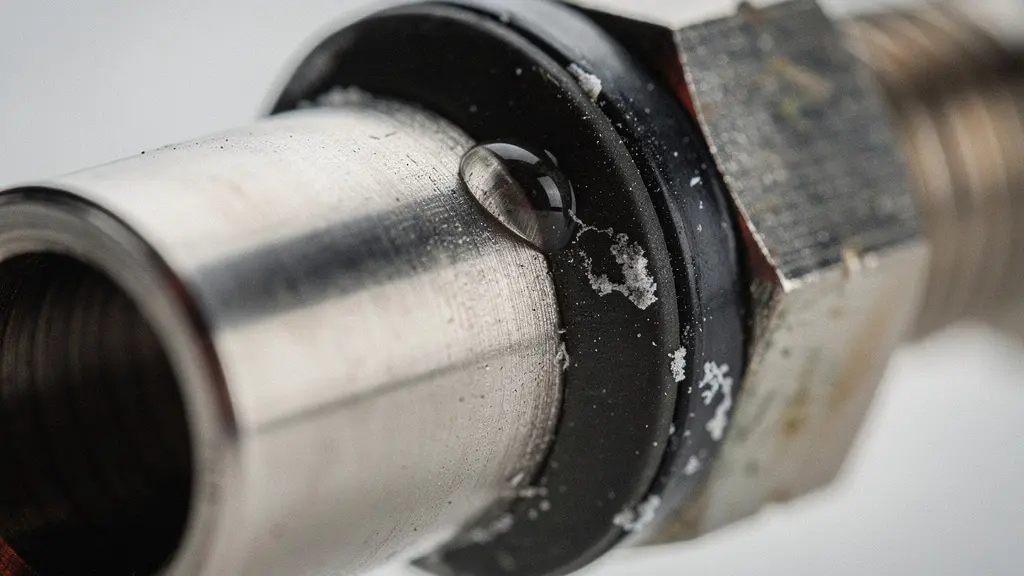
Première exclusion : la recherche de fuite. Si votre assurance couvre la réparation du dommage causé par l’eau, elle exclue souvent le coût de la recherche de l’origine de la fuite (caméra thermique, matériel de détection), qui peut coûter plusieurs centaines d’euros. Deuxième exclusion : le vieillissement naturel. Une fuite provenant d’une tuyauterie usée par le temps, sans accident soudain identifiable, est souvent rejetée au titre de l’entretien courant dévolu au propriétaire.
Troisième exclusion, la plus insidieuse : la franchise et la Convention IRSI. Pour les sinistres inférieurs à 1 600 euros HT, l’assureur gestionnaire prend en charge l’ensemble, mais entre 1 600 et 5 000 euros, une expertise pour compte commun est obligatoire, complexifiant l’indemnisation. Au-delà de 5 000 euros, la procédure de recours entre assureurs peut durer des mois, laissant le sinistré en attente de remboursement. Comprendre ces seuils permet d’anticiper votre trésorerie en cas de sinistre.
À retenir
- L’ordre des démarches (assurance avant permis) est plus critique que le choix de la race pour votre couverture RC.
- La protection juridique peut suspendre un arrêté d’euthanasie par référé-liberté, sauvant concrètement la vie de votre chien.
- Les dégâts des eaux et la RC vie privée (trottinette) partagent une même logique : l’exclusion sourde du contrat standard.
Responsabilité Civile Vie Privée : êtes-vous couvert si vous blessez quelqu’un à trottinette électrique ?
La trottinette électrique est devenue un mode de transport urbain banal, mais sa couverture assurantielle reste un maquis juridique. Contrairement aux idées reçues, votre RC vie privée habitation ne couvre pas automatiquement les dommages causés lors de l’usage d’un EDPM (Engin de Déplacement Personnel Motorisé). Pire : près de six conducteurs sur dix roulent sans assurance spécifique.
L’obligation d’assurance RC spécifique pour les trottinettes est désormais légale, mais la méconnaissance reste massive. Votre contrat habitation standard exclut généralement les véhicules motorisés, et une trottinette électrique, bien que lente, relève de cette catégorie juridique. Rouler sans assurance expose à des sanctions pénales, mais surtout à une ruine financière en cas d’accident corporel grave.
Points clés à vérifier pour votre RC trottinette
- Confirmez que votre EDPM est couvert par une responsabilité civile spécifique et non uniquement par votre RC vie privée habitation.
- Vérifiez les exclusions liées à la conformité de l’engin (bridage, modifications, équipements obligatoires).
- Comparez l’offre RC obligatoire vs les options utiles : garantie du conducteur, dommages matériels, protection juridique.
- Si usage familial, vérifiez qui est assuré comme conducteur et dans quelles conditions précises.
- En cas de location ou free-floating, vérifiez l’existence d’une RC incluse et ses limites (franchise, plafond, conditions suspensives).
La logique est identique à celle des chiens de catégorie 2 : ce n’est pas le danger objectif qui crée le risque juridique, mais la faille contractuelle entre ce que vous croyez couvert et ce que votre contrat exclut réellement. Que ce soit pour votre Staffie ou votre trottinette, la vigilance contractuelle prime sur la prudence comportementale.
Évaluez dès maintenant la solution la plus adaptée à vos besoins spécifiques. Que vous possédiez un chien de catégorie 2 ou utilisiez un EDPM quotidiennement, l’étape suivante consiste à auditer vos contrats actuels pour identifier les exclusions cachées et souscrire les garanties manquantes avant le prochain incident.
Questions fréquentes sur l’assurance et la responsabilité civile des chiens de catégorie 2
Qu’est-ce que la garantie protection juridique ?
C’est une assurance facultative qui peut prendre en charge des frais de procédure et/ou fournir des services (information, assistance) en cas de litige, dans les limites prévues au contrat. Pour les propriétaires de chiens de catégorie 2, elle peut s’avérer décisive pour contester un arrêté d’euthanasie.
Quand faut-il déclencher la protection juridique ?
En pratique, dès qu’un litige existe (réponse négative à votre réclamation, ou réclamation reçue) et en respectant les formes et délais prévus par le contrat. Elle peut couvrir les phases amiables et judiciaires.
La protection juridique rembourse-t-elle tout ?
Non : la prise en charge est plafonnée par le contrat (frais et honoraires dans une limite) et dépend des domaines couverts et des exclusions spécifiques mentionnées dans les conditions générales.