La clé d’une indemnisation maximale réside moins dans la rapidité de déclaration que dans la qualité probatoire de votre dossier technique.
- La recherche de fuite non destructive (thermographie, gaz traceur) est souvent à avancer par l’occupant mais remboursable sur présentation d’un rapport détaillé.
- La Convention IRSI impose un gestionnaire unique sous les 5 000 € HT, simplifiant les démarches inter-assureurs.
- Un devis de remise en peinture sans poste « préparation et assèchement » génère mécaniquement un reste à charge de 200 à 300 €.
Recommandation : Documentez chaque étape (photos, factures, relevés) avant tout remise en état esthétique pour sécuriser votre indemnisation.
Une tache d’humidité qui apparaît au plafond ou une surconsommation d’eau inexpliquée sur votre dernière facture : ces signes annoncent souvent une fuite encastrée, invisible mais potentiellement destructrice. Face à ce constat, la première réaction consiste généralement à attendre passivement l’expert de l’assurance ou à envisager la destruction massive des cloisons pour localiser l’origine. Ces approches, bien que compréhensibles, ignorent les mécanismes techniques et juridiques qui régissent la prise en charge des sinistres.
Plutôt que de subir le processus, il s’agit d’adopter une posture de « plombier-ajusteur » : anticiper les critères d’expertise, maîtriser la chronologie des interventions et comprendre les clauses qui déterminent le montant final de l’indemnisation. Cet article décompose chaque étape critique, de la recherche de fuite non destructive à la validation des postes de devis, pour transformer un sinistre chaotique en un dossier technique maîtrisé.
Voici comment sécuriser votre indemnisation face aux dégâts des eaux invisibles, en évitant les pièges qui laissent les assurés avec des restes à charge importants et des murs encore humides.
Pour ceux qui préfèrent le format visuel, la vidéo suivante résume l’essentiel des démarches et des pièges à éviter lors d’un sinistre eau, complétant parfaitement les détails techniques de ce guide.
Ce guide technique s’articule en huit sections essentielles, chacune traitant d’un verrou spécifique du processus d’indemnisation : des protocoles de détection aux mécanismes de calcul de la vétusté, en passant par la gestion des relations avec les experts et les voisins. Suivez le fil pour ne rien oublier.
Sommaire : Les secrets des dégâts des eaux cachés
- Recherche de fuite non destructive : qui doit avancer les frais d’intervention ?
- Comment remplir un constat dégât des eaux avec un voisin récalcitrant ou absent ?
- Convention IRSI : pourquoi votre assureur gère le dossier même si vous n’êtes pas responsable ?
- Peinture ou papier peint : l’erreur de devis qui vous laisse 200 € de reste à charge
- Quand lancer les travaux de rénovation : les 3 signes que vos murs sont encore trop humides
- Pourquoi l’expert de la compagnie n’est pas votre allié lors d’un sinistre > 50 000 € ?
- Remplacer la baignoire par une douche : quel budget réel et quels pièges éviter avec les artisans ?
- Pourquoi votre multirisque habitation augmente-t-elle de 10% par an sans sinistre ?
Recherche de fuite non destructive : qui doit avancer les frais d’intervention ?
Lorsqu’une canalisation est enterrée dans une chape ou dissimulée dans une cloison, la localisation précise de la fuite nécessite des techniques d’investigation non destructive. La thermographie infrarouge permet de visualiser les réseaux d’eau chaude et les anomalies de température, tandis que le gaz traceur (mélange hydrogène/azote) s’avère indispensable pour les micro-fuites sur des réseaux sous pression. La corrélation acoustique, quant à elle, localise les fuites sur de longues distances par analyse vibratoire.
Le coût de ces interventions varie significativement selon la complexité technique. Le recours à la fluorescence (colorant) reste accessible pour les points d’étanchéité localisés, mais les cas complexes impliquant des réseaux enterrés peuvent nécessiter un forfait multi-techniques. Dans une maison individuelle, l’assuré avance généralement ces frais avant de demander le remboursement à son assurance, tandis qu’en copropriété, la responsabilité de l’avance dépend de l’origine de la fuite (partie privative vs commune).
La clé réside dans la transmission d’un rapport détaillé : une simple facture ne suffit pas. L’expertise doit décrire la méthodologie utilisée, les points de mesure et la conclusion technique pour être prise en charge.
Voici un aperçu des fourchettes tarifaires pour chaque technique :
| Technique | Quand c’est le plus utile | Fourchette de prix (TTC) |
|---|---|---|
| Colorant (fluorescéine) | Douches, évacuations, points d’étanchéité localisés | 100–200 € |
| Thermographie infrarouge | Chauffage, réseaux d’eau chaude, planchers chauffants | 200–500 € |
| Gaz traceur (H₂/N₂) | Réseaux sous chape, micro-fuites, cas complexes | 250–600 € |
| Corrélation acoustique | Réseaux enterrés/longues portées, localisation fine | 300–700 € |
| Forfait multi-techniques | Quand la cause est incertaine (combinaison d’outils) | 350–650 € |
Cette photographie illustre la précision requise : un équipement de détection thermique permet d’identifier la source sans destruction préalable, préservant l’intégrité des supports.
Votre feuille de route pour sécuriser la prise en charge :
- Points de contact : couper l’alimentation eau et électricité si nécessaire, photographier l’étendue des dommages avant tout déplacement.
- Collecte : déclarer le sinistre dans les délais contractuels (minimum 5 jours ouvrés) avec date de découverte et premiers constats détaillés.
- Cohérence : attendre les consignes écrites de l’assureur avant de lancer des travaux de remise en état esthétique.
- Mémorabilité/émotion : organiser la recherche de fuite par un professionnel certifié et exiger un rapport technique complet (méthode + conclusion), pas seulement une facture.
- Plan d’intégration : transmettre les justificatifs (facture + rapport détaillé) à l’assureur gestionnaire pour remboursement.
Comment remplir un constat dégât des eaux avec un voisin récalcitrant ou absent ?
Le constat amiable de dégâts des eaux constitue l’acte fondateur de votre dossier d’indemnisation. Même en l’absence de l’autre partie impliquée, ce document reste valable et nécessaire. Comme le précise le Service-Public.fr, vous pouvez remplir un constat amiable « dégâts des eaux » même s’il n’y a pas d’autre partie impliquée dans le sinistre, ce qui évite de bloquer l’ouverture du dossier par votre assureur.
La qualité de ce document détermine la fluidité des échanges ultérieurs. Une adresse incomplète ou une description vague des circonstances peut entraîner des retards significatifs dans l’attribution de la responsabilité et le déblocage des fonds. La photographie ci-dessus illustre cette tension inhérente aux sinistres en copropriété, où la coordination entre voisins s’avère souvent complexe.
L’objectif est de fournir une photographie technique du sinistre à l’instant T : localisation exacte des points d’infiltration, nature des matériaux touchés, et coordonnées complètes des parties prenantes (propriétaires, occupants, syndics). Même si le voisin tarde à transmettre sa partie, votre déclaration unilatérale permet de lancer la procédure.
Les points clés à vérifier sur votre constat :
- Points de contact : renseigner la date/heure exacte de découverte et l’adresse précise des logements (numéro d’appartement, étage, bâtiment).
- Collecte : décrire les circonstances avec précision (origine supposée, trajet de l’eau, pièces touchées).
- Cohérence : détailler les dégâts (murs, plafonds, sols, mobilier) et joindre des photos/vidéos horodatées.
- Mémorabilité/émotion : noter les coordonnées de tous les assureurs concernés, même si certaines sont inconnues au moment du constat (à compléter ultérieurement).
- Plan d’intégration : transmettre rapidement le document à votre assureur, même incomplet, pour éviter la forclusion.
Convention IRSI : pourquoi votre assureur gère le dossier même si vous n’êtes pas responsable ?
La Convention IRSI (Indemnisation et Recours Sinistres Immeubles) régit la gestion des sinistres entre assureurs d’habitation en France. Son mécanisme central repose sur la désignation d’un assureur gestionnaire unique qui traite l’ensemble du dossier, évitant au sinistré de gérer des échanges multiples. Ce gestionnaire n’est pas nécessairement celui du responsable, mais bien l’assureur de l’occupant du local sinistré dans la majorité des cas simples.
Le seuil des dommages détermine la procédure applicable. La tranche 1, inférieure ou égale à 1 600 € HT, bénéficie d’une logique d’indemnisation simplifiée pour accélérer le règlement. Au-delà de 5 000 € HT, le dossier sort du schéma simplifié et retourne à une gestion classique plus lourde, impliquant souvent une expertise contradictoire.
| Tranche (IRSI) | Montant des dommages (par local) | Conséquence opérationnelle (logique de gestion) |
|---|---|---|
| Tranche 1 | < 1 600 € HT | Assureur gestionnaire = assureur de l’occupant du local sinistré ; logique d’indemnisation simplifiée pour accélérer le règlement. |
| Tranche 2 | 1 600 à 5 000 € HT | Nomination d’un expert « pour compte commun » (expert unique) ; ventilation et responsabilités structurent le règlement. |
| Au-delà | > 5 000 € | Sortie du schéma simplifié ; retour à une gestion plus « classique » (procédure et échanges plus lourds). |
Comprendre ces seuils permet d’anticiper la complexité administrative : en tranche 1, l’indemnisation peut intervenir en quelques semaines, tandis que les gros sinistres nécessitent une patience stratégique et une documentation renforcée.
Peinture ou papier peint : l’erreur de devis qui vous laisse 200 € de reste à charge
L’indemnisation des travaux de remise en état esthétique fait souvent l’objet de désaccords entre assurés et compagnies. Le piège classique réside dans l’oubli des postes de préparation dans le devis initial. Or, un calcul standard de vétusté montre que la décote appliquée sur la valeur à neuf, combinée à la franchise, peut réduire l’indemnité finale de 30 à 40 %. Sur un sinistre de 1 000 €, cela représente facilement 400 € de reste à charge si le devis ne justifie pas correctement les travaux nécessaires.
L’erreur fréquente consiste à demander un devis « peinture seule » sans mentionner l’état du support. Pourtant, après un dégât des eaux, le mur nécessite souvent un assèchement préalable, un grattage des parties cloquées, un enduit de ratissage et une impression fixatrice avant la première couche de finition. Chacune de ces étapes est indemnisable si elle est clairement identifiée comme conséquence directe du sinistre.
Un devis incomplet, ne mentionnant que la finition, sera évalué sur la base d’une simple remise en peinture standard, excluant les travaux de préparation liés à l’humidité. C’est ainsi que s’explique cet écart systématique de 200 € constaté dans de nombreux dossiers.
Plan d’action pour un devis complet et indemnisable :
- Points de contact : vérifier que le devis mentionne explicitement l’assèchement préalable si les supports ont été imbibés.
- Collecte : distinguer clairement la préparation (grattage, rebouchage, enduit, ponçage) de la finition proprement dite.
- Cohérence : exiger la mention d’une impression adaptée (fixante et/ou isolante anti-tache) avant la couche de finition.
- Mémorabilité/émotion : préciser le nombre de couches de finition (souvent 2) et le niveau de qualité attendu.
- Plan d’intégration : ajouter les postes « protection mobilier/sols » et « nettoyage de chantier » pour éviter les exclusions de garantie.
Quand lancer les travaux de rénovation : les 3 signes que vos murs sont encore trop humides
La précipitation est l’ennemie jurée des réparations post-sinistre. Trois indicateurs techniques doivent alerter sur l’état hygrométrique des murs avant toute application de peinture ou de revêtement mural. Premièrement, l’apparition de sels efflorescents (dépôts blancs poudreux) sur la surface indique une remontée capillaire active. Deuxièmement, une odeur de renfermé ou de moisi persistante révèle la présence de micro-organismes dans les matériaux poreux. Troisièmement, la capillarité visible à la base des murs ou un cartonnage encore souple au toucher signifient que le cœur du support reste humide.
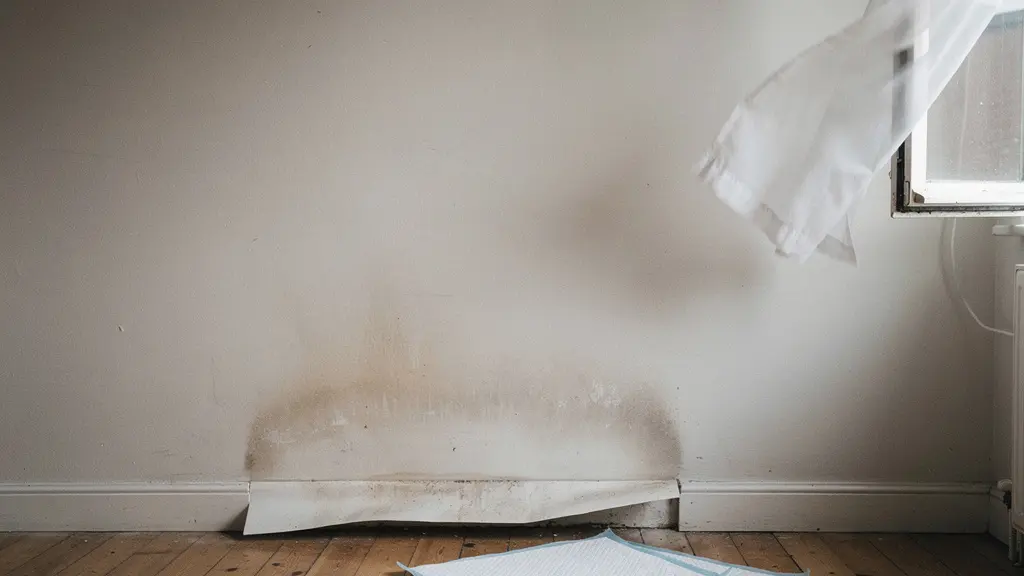
L’assèchement technique représente un poste de coût souvent sous-estimé. Des exemples de devis montrent que la mise en place d’un déshumidificateur professionnel peut coûter entre 250 € et 400 €, tandis qu’un assèchement complet par ventilation forcée et déshumidification se situe entre 400 € et 1 600 € selon la surface et la durée nécessaire. Ces coûts sont pris en charge par l’assurance uniquement s’ils figurent explicitement dans le devis et sont justifiés par l’état des lieux initial.
Repeindre sur un support humide condamne les travaux : cloques, taches récurrentes et développement de moisissures apparaîtront dans les mois suivants, sans possibilité de nouveau recours auprès de l’assureur pour ces désordres consécutifs à une réhabilitation prématurée.
Check-list avant de repeindre :
- Points de contact : confirmer l’arrêt définitif de la cause (fuite réparée, infiltration colmatée).
- Collecte : prévoir un assèchement réel (ventilation + déshumidification professionnelle) si les supports ont été imbibés.
- Cohérence : ne planifier la pose des revêtements qu’après disparition des trois signes d’humidité (sels, odeur, souplesse).
- Mémorabilité/émotion : exiger que le devis mentionne clairement les postes liés à l’humidité (déshumidification, reprises d’enduit, sous-couche spéciale).
- Plan d’intégration : conserver les preuves (photos, factures, devis) pour justifier la nécessité de ces travaux auprès de l’assureur.
Pourquoi l’expert de la compagnie n’est pas votre allié lors d’un sinistre > 50 000 € ?
Lorsque les dommages dépassent 50 000 €, la procédure d’expertise sort du cadre simplifié pour entrer dans une logique contradictoire. L’expert désigné par votre compagnie d’assurance, même compétent, travaille dans un paradigme de minimisation des coûts pour son mandataire. Sa mission consiste à vérifier la réalité du sinistre et à évaluer le montant des travaux nécessaires, mais toujours dans la limite des garanties contractuelles et des conditions d’indemnisation.
Dans ce contexte, le recours à un expert d’assuré (contre-expertise) devient une stratégie défensive nécessaire. Une étude de cas rapportée par la presse illustre comment une famille a obtenu une indemnisation significativement plus favorable en se faisant accompagner par un expert indépendant, rémunéré souvent à la commission sur le gain obtenu. Cependant, cette démarche exige une vigilance accrue sur la qualification réelle de l’expert choisi, le marché étant hétérogène.
Cas pratique : recours à un expert d’assuré pour améliorer l’indemnisation après sinistre
Étude de cas rapportée par la presse : après un sinistre majeur, une famille obtient une indemnisation plus favorable en se faisant accompagner par un expert d’assuré (contre-expertise), avec des honoraires souvent exprimés en pourcentage de l’indemnité. L’article insiste aussi sur le risque de tomber sur des intervenants peu qualifiés et sur l’importance de la compétence.
La préparation méticuleuse de la visite d’expertice conditionne l’issue du dossier. Conserver les biens endommagés, même partiellement détruits, permet de justifier la vétusté et l’état d’origine. Les photos et vidéos prises avant tout nettoyage constituent des preuves matérielles irrefutables.
Votre feuille de route pour préparer l’expertise :
- Points de contact : conserver physiquement les biens endommagés (même détériorés) et rassembler toutes les preuves d’achat (factures, garanties).
- Collecte : réaliser un reportage photographique et vidéo complet avant toute remise en état esthétique.
- Cohérence : faire établir des devis de remise en état détaillés, mais ne pas commencer les travaux avant le passage de l’expert si une expertise est prévue.
- Mémorabilité/émotion : archiver tous les échanges écrits avec l’assureur (dates, accords, réserves formulées).
- Plan d’intégration : en cas de désaccord sur le montant proposé, engager une contestation argumentée avec appui technique.
Remplacer la baignoire par une douche : quel budget réel et quels pièges éviter avec les artisans ?
La transformation d’une baignoire en douche, souvent entreprise après un sinistre pour des raisons d’accessibilité ou de modernisation, cache des risques techniques majeurs. La douche à l’italienne, particulièrement prisée, nécessite une étanchéité parfaite dès la conception. Une confusion entre les systèmes de protection (SPEC, SEL) ou une pente insuffisante vers l’évacuation entraîne inévitablement des dégradations par l’eau dans les mois ou années suivants.
Une fiche technique de pathologies démontre que les infiltrations récurrentes dans les douches carrelées proviennent le plus souvent d’une étanchéité mal exécutée (relevés périphériques insuffisants, ponts d’eau) plutôt que d’un défaut de matériau. Cette distinction est cruciale pour votre dossier d’assurance : si la fuite provient d’une malfaçon de l’artisan lors du remplacement post-sinistre, la garantie décennale s’applique, mais la preuve de la cause initiale doit être établie.
Cas fréquents de désordres : douches carrelées « à l’italienne » et risques d’infiltration
Fiche technique de pathologies : elle explique pourquoi les douches à l’italienne peuvent générer des dégradations par l’eau si la conception et l’étanchéité sont mal traitées (pentes, relevés périphériques, et distinctions entre systèmes de protection type SPEC/SEL). Utile pour justifier, dans un dossier, que l’étanchéité n’est pas un « détail » mais une cause racine de sinistres.
Le budget réel dépasse souvent l’estimation initiale. Outre le receveur ou la chape à carreler, il faut intégrer le coût de la robinetterie (colonne et pommeau), de l’évacuation (siphon, rigole ou caniveau), et surtout du kit d’étanchéité complet. Négliger ces postes techniques pour se concentrer sur le carrelage est une erreur coûteuse.
| Poste | Exemples d’éléments | Ordre de grandeur |
|---|---|---|
| Chape / support | Chape, préparation | 200 à 800 € / m² (selon options) |
| Receveur | Receveur à carreler | 150 à 970 € (selon dimensions/finitions) |
| Revêtements | Carrelage, faïence | Carrelage 15 à 100 € / m² ; faïences 15 à 30 € / m² |
| Évacuation | Siphon, rigole/caniveau | Siphon 40 à 80 € ; rigole/caniveau 300 à 600 € |
| Étanchéité | Kit d’étanchéité douche italienne | 40 à 60 € |
| Robinetterie | Colonne, pommeau | Colonne 280 à 1 000 € ; pommeau 250 à 2 000 € |
À retenir
- La recherche de fuite non destructive est souvent à votre charge initiale mais remboursable sur justificatifs techniques précis.
- La Convention IRSI détermine le gestionnaire unique selon le montant des dommages, simplifiant les démarches sous les 5 000 €.
- Un devis incomplet (sans préparation ni assèchement) génère systématiquement un reste à charge de plusieurs centaines d’euros.
Pourquoi votre multirisque habitation augmente-t-elle de 10% par an sans sinistre ?
L’augmentation annuelle des primes d’assurance habitation, même en l’absence de sinistre déclaré par l’assuré, s’explique par des mécanismes structurels de mutualisation. Au 1er janvier 2025, la surprime CatNat passe de 12 % à 20 % pour les assurances multirisque habitation (MRH), impactant mécaniquement le montant total de votre cotisation. Cette hausse réglementaire vise à renforcer la solidité du régime de garantie contre les catastrophes naturelles, fréquemment sollicité.
Par ailleurs, les dégâts des eaux constituent la catégorie la plus fréquente et la plus coûteuse, représentant 44 % du nombre total des sinistres et 30 % de la charge selon les données sectorielles. Cette fréquence élevée, combinée à la hausse des coûts de réparation (matériaux et main-d’œuvre), pèse sur le ratio sinistres/primes de l’ensemble du portefeuille, entraînant des ajustements automatiques des tarifs.
Comprendre ces mécanismes permet d’envisager sereinement la résiliation éventuelle après le délai d’un an, prévue par l’article L113-15-2 du Code des assurances, pour trouver une offre plus compétitive sans pénalité. Cependant, la vétusté de votre contrat et votre historique de bonus-malus influenceront les conditions de la nouvelle assurance.
Pour sécuriser votre indemnisation dès les premiers signes d’humidité, faites appel à un professionnel certifié et documentez chaque étape avant toute intervention.
Questions fréquentes sur les dégâts des eaux invisibles
Puis-je résilier mon assurance habitation après un an, même sans sinistre ?
Oui : l’article L113-15-2 du Code des assurances prévoit qu’après un délai d’un an, l’assuré peut résilier sans frais ni pénalités certains contrats reconductibles (selon les catégories définies par décret).
Quand la résiliation prend-elle effet ?
Selon l’article L113-15-2, la résiliation prend effet un mois après la réception de la notification par l’assureur.
Dois-je payer toute l’année si je résilie en cours d’année ?
Le texte prévoit que l’assuré ne doit que la partie de prime correspondant à la période couverte jusqu’à la date d’effet de la résiliation, et que l’assureur rembourse le solde dans les 30 jours.